銀行口座を利用していると、振込手数料やATM利用手数料など、さまざまな費用がかかることがあります。
「毎月の振込手数料を無料にしたい」「コンビニATMを利用するときの手数料を節約したい」「銀行口座を複数持っているけれど、うまく使い分けられていない」と感じている方も多いのではないでしょうか。
銀行の手数料は、利用する金融機関や取引方法によって異なります。口座を1つにまとめるのではなく、目的に応じて複数の銀行口座を使い分けることで、手数料を抑えながら便利にお金を管理できる場合があります。
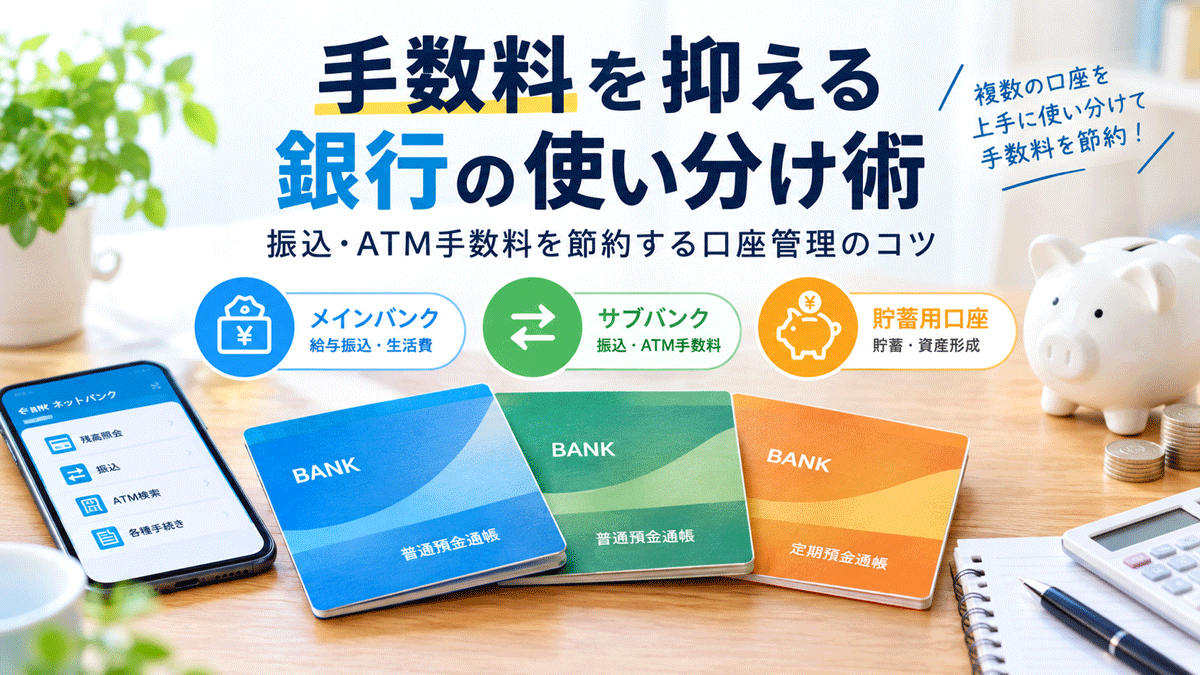
この記事では、手数料を抑える銀行の使い分け術をテーマに、メインバンク・サブバンク・貯蓄用口座の役割や、振込手数料・ATM手数料を節約する具体的な方法を解説します。
銀行口座を上手に使い分けて、毎月の無駄な支出を減らしていきましょう。
銀行の使い分けで手数料を節約できる理由
銀行口座を使い分けることで手数料を節約できるのは、金融機関によって手数料体系や無料サービスの条件が異なるためです。
例えば、次のような違いがあります。
- 他行宛て振込手数料が無料になる銀行
- ATM利用手数料の無料回数が多い銀行
- 特定のコンビニATMで入出金しやすい銀行
- 給与振込や預金残高などに応じて優遇を受けられる銀行
- 普通預金金利が比較的高い銀行
1つの銀行ですべてのサービスを利用すると、取引内容によっては手数料がかかることがあります。
一方、振込に強い銀行、ATM利用に便利な銀行、貯蓄に適した銀行を組み合わせれば、それぞれのメリットを活用できます。
金融機関を選ぶ際には、振込手数料やATM利用手数料、利便性などを比較することが重要です。金融庁も、金融機関を選ぶ際のポイントとして、ATM利用手数料や振込手数料の確認を挙げています。
銀行口座は3つの役割に分けて使うのがおすすめ
銀行口座の使い分けで基本となるのが、メインバンク・サブバンク・貯蓄用口座の3つに分ける方法です。
すべての人が3口座を持つ必要はありませんが、それぞれの役割を決めておくと、お金の流れを整理しやすくなります。
- 1. メインバンク|給与振込と生活費の管理
-
メインバンクは、日常生活で中心的に利用する銀行口座です。
主に次のような用途に利用します。
- 給与や年金の受け取り
- 家賃や公共料金の引き落とし
- クレジットカードの利用代金の支払い
- 日常的な生活費の管理
- ATMでの入出金
メインバンクを選ぶ際には、給与振込や口座振替に対応していることに加えて、ATMの利用しやすさや振込手数料を確認しましょう。
特に、毎月の固定費を支払う口座では、残高不足を防ぎやすいことも重要です。
給与振込口座を変更するのが難しい場合は、現在の口座をメインバンクとして利用しながら、別の銀行をサブバンクとして活用する方法もあります。
- 2. サブバンク|振込手数料やATM手数料の節約
-
2. サブバンク|振込手数料やATM手数料の節約
- 3. 貯蓄用口座|生活費と貯蓄を分ける
-
貯蓄用口座は、日常生活で使うお金と将来のために貯めるお金を分けて管理するための口座です。
例えば、給与が入金されたら、毎月一定額を貯蓄用口座へ移します。
こうすることで、生活費として使える金額が明確になり、貯蓄を続けやすくなります。
貯蓄用口座では、ATM手数料や振込手数料だけでなく、普通預金金利も比較するとよいでしょう。
なお、銀行によっては1つの口座内で目的別に資金を管理できるサービスもあります。
銀行の使い分けで抑えたい主な手数料
銀行の使い分けを考える際には、特に次の4つの手数料に注目しましょう。
| 手数料の種類 | 節約するためのポイント |
|---|---|
| 他行宛て振込手数料 | 無料回数やネット振込の料金を比較する |
| ATM利用手数料 | 無料回数・無料時間帯・提携ATMを確認する |
| 口座維持手数料 | 未利用口座などの管理手数料を確認する |
| その他の手数料 | 通帳発行・紙明細・海外送金などを確認する |
- 他行宛て振込手数料を節約する
-
他行宛て振込手数料は、銀行の使い分けによって節約しやすい費用の1つです。
銀行によっては、インターネットバンキングを利用することで窓口やATMよりも安く振り込める場合があります。
また、一定の条件を満たすことで、他行宛て振込手数料が月数回無料になる銀行もあります。
振込手数料を比較する際には、次の点を確認しましょう。
- 他行宛て振込手数料はいくらか
- 月に何回まで無料になるか
- 無料回数は翌月に繰り越せるか
- 無料回数の適用条件は何か
- 無料回数を超えた場合の手数料はいくらか
例えば、毎月5回の他行宛て振込を行う人であれば、無料回数が多い銀行をサブバンクとして利用することで、手数料を抑えられる可能性があります。
ただし、無料回数は銀行やサービスの利用状況によって異なるため、最新の条件を確認することが重要です。
- ATM利用手数料を節約する
-
ATM利用手数料は、少額でも繰り返し発生すると負担になります。
例えば、ATM利用手数料が1回220円の場合、月4回利用すると年間で次の金額になります。
利用回数 年間の手数料 月1回 2,640円 月2回 5,280円 月4回 10,560円 月8回 21,120円 ※1回220円の手数料が毎回かかると仮定した試算です。実際の手数料は銀行やATM、利用時間帯などによって異なります。 ATM手数料を節約するには、次の方法が有効です。
- ATM手数料が無料になる時間帯に利用する
- 無料回数の範囲内で入出金する
- コンビニATMとの提携条件を確認する
- まとめて現金を引き出し、利用回数を減らす
- ATM利用に便利な銀行をサブバンクとして持つ
特に、コンビニATMを頻繁に利用する人は、コンビニATMの無料回数や利用可能時間を重視して銀行を選ぶとよいでしょう。
- 口座維持手数料を確認する
-
銀行によっては、一定期間利用していない口座などに対して、未利用口座管理手数料がかかる場合があります。
複数の銀行口座を持つ場合は、使っていない口座をそのまま放置しないようにしましょう。
口座を開設した後は、次の点を確認しておくことをおすすめします。
- 未利用口座管理手数料の有無
- 手数料が発生する条件
- 手数料が発生するまでの期間
- 手数料の引き落とし方法
- 口座を解約する場合の手続き
使い分けのために口座を増やしても、利用しない口座に手数料がかかってしまっては本末転倒です。
- 通帳発行・紙明細書などの手数料も確認する
-
銀行によっては、通帳の発行や紙の明細書の利用に手数料がかかる場合があります。
インターネットバンキングやスマートフォンアプリを活用することで、こうした費用を抑えられることがあります。
銀行口座を使い分ける際には、振込手数料やATM手数料だけでなく、日常的に利用するサービスの費用も確認しておきましょう。
手数料を抑える銀行の組み合わせ方
銀行口座の使い分けは、利用目的によって最適な組み合わせが異なります。
ここでは、代表的な3つのパターンを紹介します。
- パターン1:給与振込口座+振込手数料無料のネット銀行
-
給与振込口座をメインバンクとして利用し、他行宛て振込に強いネット銀行をサブバンクとして組み合わせる方法です。
例えば、給与振込口座から生活費を管理し、ネット銀行から家賃や各種支払いを振り込むといった使い方が考えられます。
この組み合わせは、毎月の振込回数が多い人に向いています。
ただし、給与振込口座からネット銀行へ資金を移動する際の手数料も考慮しましょう。
- パターン2:ATMに便利な銀行+貯蓄用ネット銀行
-
コンビニATMをよく利用する人は、ATM利用に便利な銀行をメインバンクとして使い、貯蓄用のネット銀行を組み合わせる方法があります。
例えば、次のような役割分担です。
- メインバンク:給与振込、生活費、ATM利用
- 貯蓄用ネット銀行:毎月の貯蓄、まとまった資金の管理
ATMの利便性を確保しながら、貯蓄用口座では日常的な出金を減らすことができます。
- パターン3:ネット銀行を複数組み合わせる
-
ネット銀行を複数利用する方法もあります。
ネット銀行は、銀行ごとに振込手数料やATM利用手数料、預金金利などの特徴が異なります。
例えば、振込に便利な銀行と、貯蓄に適した銀行を組み合わせることで、それぞれのサービスを活用できます。
ただし、口座を増やしすぎると、残高管理やログイン情報の管理が煩雑になるため注意が必要です。
銀行口座の使い分け例|毎月の手数料を減らす方法
ここでは、銀行口座を3つ持っている場合の使い分け例を紹介します。
| 口座 | 主な用途 | 利用方法 |
|---|---|---|
| メインバンク | 給与振込・生活費 | 給与を受け取り、固定費を支払う |
| サブバンク | 振込・ATM利用 | 無料回数を活用して手数料を節約する |
| 貯蓄用口座 | 貯蓄 | 毎月一定額を移して貯める |
例えば、給与が入金されたら、まず生活費と固定費をメインバンクに残します。
その後、必要に応じてサブバンクへ資金を移し、振込やATM利用に活用します。
さらに、毎月一定額を貯蓄用口座へ移すことで、生活費と貯蓄を分けて管理できます。
このように、お金の流れをあらかじめ決めておくと、手数料の節約だけでなく、家計管理もしやすくなります。
銀行を使い分ける際の注意点
銀行口座を複数持つことにはメリットがありますが、注意したい点もあります。
- 口座を増やしすぎない
-
銀行口座を増やしすぎると、残高や入出金履歴の管理が難しくなります。
また、利用していない口座に手数料がかかる可能性もあります。
手数料を節約する目的で口座を増やす場合は、必要な口座だけを利用することが大切です。
- 無料回数の条件を確認する
-
振込手数料やATM利用手数料の無料回数は、銀行によって条件が異なります。
例えば、預金残高や給与振込、サービスの利用状況などによって無料回数が変わる場合があります。
無料回数だけで銀行を選ぶのではなく、自分が条件を満たせるかどうかも確認しましょう。
- 資金移動の手数料を考慮する
-
メインバンクからサブバンクへ資金を移動する際に手数料がかかる場合、節約効果が小さくなることがあります。
銀行口座を使い分ける際には、資金移動の方法も含めて検討することが重要です。
- セキュリティ対策を行う
-
複数の銀行口座を利用する場合は、ログイン情報や認証方法の管理にも注意しましょう。
- 銀行ごとに異なるパスワードを設定する
- 多要素認証など利用可能な認証機能を活用する
- スマートフォンの紛失・盗難対策を行う
- 不審なメールやSMSのリンクを開かない
- 定期的に入出金履歴を確認する
便利な銀行口座を複数利用する場合でも、安全に管理できる範囲にとどめることが大切です。
手数料を抑える銀行の使い分けに関するよくある質問
まとめ|銀行口座を上手に使い分けて手数料を節約しよう
銀行の手数料を抑えるには、手数料の安い銀行を選ぶだけでなく、目的に応じて銀行口座を使い分けることが重要です。
今回紹介したポイントをまとめると、次のようになります。
- メインバンクは給与振込や生活費の管理に利用する
- サブバンクは振込手数料やATM手数料の節約に活用する
- 貯蓄用口座を設けて生活費と貯蓄を分ける
- 振込手数料やATM利用手数料の無料回数を確認する
- 資金移動の手数料や口座維持手数料も考慮する
- 口座を増やしすぎず、管理しやすい数にする
銀行口座の使い分けは、毎月の手数料を節約するだけでなく、家計管理を効率化することにもつながります。
まずは現在利用している銀行の手数料や無料サービスを確認し、自分に合った銀行口座の組み合わせを考えてみましょう。
Debit*Magazineでは、銀行の手数料や金利、サービス内容を比較しながら、自分に合った銀行選びをサポートしています。
銀行口座を上手に活用して、無駄な手数料を減らしていきましょう。