「銀行に100万円を預けたら、利息はいくらもらえるの?」
「普通預金と定期預金では、どれくらい利息に差がある?」
「金利0.1%と1.0%では、受け取れる金額はどれくらい違う?」
銀行口座に100万円を預けるなら、できるだけ多くの利息を受け取りたいと考える方も多いのではないでしょうか。
預金の利息は、預ける金額だけでなく、銀行の金利や預入期間によって大きく変わります。
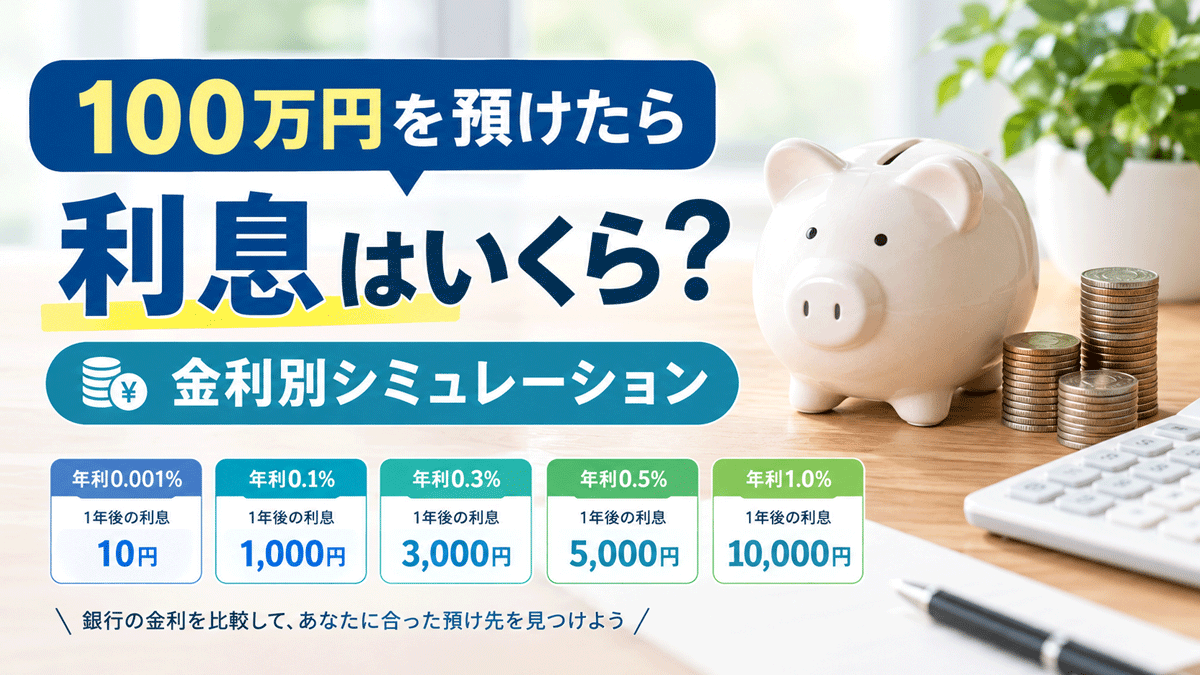
例えば、100万円を年0.1%の金利で1年間預けると、税引前の利息は1,000円です。一方、年1.0%なら10,000円になります。
同じ100万円でも、金利によって受け取れる利息には大きな差が生まれます。
この記事では、100万円を銀行に預けた場合の利息を金利別にシミュレーションします。
普通預金と定期預金の違いや、利息にかかる税金、銀行選びのポイントも解説するので、預け先を検討する際の参考にしてください。
100万円を預けたら利息はいくら?【結論】
100万円を銀行に1年間預けた場合、受け取れる利息は金利によって次のように変わります。
| 年利(金利) | 1年間の税引前利息 | 税引後の利息(概算) |
|---|---|---|
| 0.001% | 10円 | 約8円 |
| 0.01% | 100円 | 約80円 |
| 0.1% | 1,000円 | 約797円 |
| 0.2% | 2,000円 | 約1,594円 |
| 0.3% | 3,000円 | 約2,391円 |
| 0.5% | 5,000円 | 約3,984円 |
| 0.7% | 7,000円 | 約5,578円 |
| 1.0% | 10,000円 | 約7,968円 |
このように、年0.1%と年1.0%では、税引前の利息に9,000円の差が生まれます。
100万円というまとまった資金を預ける場合は、金利を比較することが大切です。
100万円を預けた場合の利息を金利別にシミュレーション
ここからは、100万円を1年間預けた場合の利息を、具体的な金利別に詳しく見ていきましょう。
- 金利0.001%の場合|利息は年間10円
-
年0.001%という金利で100万円を1年間預けた場合、税引前の利息は10円です。
計算式は次のとおりです。
100万円 × 0.001% = 10円
税金を差し引くと、実際に受け取れる利息はおおむね8円になります。
預金の安全性や利便性を重視する場合には銀行口座を利用するメリットがありますが、利息を増やしたい場合には、より高い金利の預金を検討する余地があります。
- 金利0.1%の場合|利息は年間1,000円
-
年0.1%の金利で100万円を1年間預けた場合、税引前の利息は1,000円です。
100万円 × 0.1% = 1,000円
税引後の利息は約797円となります。
普通預金の金利が年0.1%であれば、100万円を預けることで年間約800円の利息を受け取れる計算です。
ただし、普通預金の金利は金融機関によって異なり、金利が変更されることもあります。
- 金利0.3%の場合|利息は年間3,000円
-
年0.3%の金利で100万円を1年間預けると、税引前の利息は3,000円です。
100万円 × 0.3% = 3,000円
税引後の利息は約2,391円です。
年0.1%と比較すると、税引前の利息は2,000円増えます。
銀行によっては、普通預金や定期預金に比較的高い金利を設定している場合があります。
- 金利0.5%の場合|利息は年間5,000円
-
年0.5%の金利で100万円を1年間預けると、税引前の利息は5,000円になります。
100万円 × 0.5% = 5,000円
税引後の利息は約3,984円です。
金利0.1%の場合と比べると、税引前の利息は4,000円増加します。
預金金利を比較する際には、わずかな金利差でも預入金額が大きくなるほど影響が大きくなることを覚えておきましょう。
- 金利1.0%の場合|利息は年間10,000円
-
年1.0%の金利で100万円を1年間預けると、税引前の利息は10,000円です。
100万円 × 1.0% = 10,000円
税引後の利息は約7,968円になります。
年0.1%の金利と比較すると、税引前の利息は9,000円も増えます。
ただし、年1.0%という金利が適用される預金には、次のような条件が付いている場合があります。
- 新規口座開設者限定
- 新規預入資金限定
- 定期預金限定
- 預入期間限定
- キャンペーン期間限定
金利の数字だけでなく、適用条件も確認することが大切です。
100万円を預けた場合の利息計算方法
銀行預金の利息は、基本的に次の計算式で求められます。
税引前利息 = 預入金額 × 年利率 × 預入期間
例えば、100万円を年0.5%の金利で1年間預ける場合は、次のように計算します。
100万円 × 0.005 × 1年 = 5,000円
この5,000円が税引前の利息です。
ただし、実際の銀行預金では、預入日数や銀行所定の計算方法によって利息が決まります。
- 預入期間が半年なら利息もおおむね半分
-
同じ金利でも、預ける期間が短くなれば利息も少なくなります。
例えば、年0.5%の金利で100万円を預けた場合、単純計算では次のようになります。
預入期間 税引前利息 3か月 約1,250円 6か月 約2,500円 1年間 5,000円 2年間 10,000円 ※金利が一定で、単利による概算です。 定期預金では、預入期間によって適用金利が異なることがあります。
そのため、半年ものと1年ものを比較する際には、期間だけでなく、それぞれの金利も確認しましょう。
- 100万円の預金利息にかかる税金
-
銀行預金の利息には、原則として20.315%の税金がかかります。
税率の内訳は次のとおりです。
税金の種類 税率 所得税 15% 復興特別所得税 0.315% 住民税 5% 合計 20.315% 預金利息は、原則として銀行が税金を差し引いて支払います。
そのため、預金者が自分で税金を計算して納める必要は通常ありません。
- 税引後の利息を計算する方法
-
税引後の利息は、次の計算式で概算できます。
税引後利息 = 税引前利息 ×(1 − 20.315%)
例えば、100万円を年0.3%で1年間預けた場合は次のとおりです。
項目 金額 預入金額 1,000,000円 年利 0.3% 税引前利息 3,000円 税金 約609円 税引後利息 約2,391円 税金を考慮すると、実際に受け取れる利息は税引前の約79.7%になります。
銀行の金利を比較する際には、税引前の金利だけでなく、実際に受け取れる金額も確認するとよいでしょう。
100万円を普通預金に預けた場合の利息
普通預金は、日常的な入出金に利用できる預金です。
給与の受取口座や生活費の管理口座として利用する方も多いでしょう。
普通預金の特徴は、基本的にいつでもお金を引き出せることです。
急な出費に備えるための資金や、近いうちに使う予定があるお金を預ける場合に適しています。
- 普通預金のメリット
-
普通預金には、次のようなメリットがあります。
- 原則としていつでも引き出せる
- 給与振込や公共料金の支払いに利用できる
- ATMや振込などのサービスを利用できる
- 金利が変更されても預金を継続しやすい
特に、生活費や緊急時に備える資金を預ける場合には、利便性が重要です。
- 普通預金のデメリット
-
普通預金は利便性が高い一方で、定期預金などと比べて金利が低い場合があります。
また、銀行によってはATM手数料や振込手数料が発生することがあります。
100万円を預けて利息を受け取っても、ATM手数料などで利息以上の費用が発生する可能性があるため、手数料も確認しておきましょう。
100万円を定期預金に預けた場合の利息
定期預金は、あらかじめ決められた期間、お金を預ける預金商品です。
一般的に、普通預金よりも高い金利が設定される場合があります。
定期預金には、次のような預入期間があります。
- 1か月
- 3か月
- 6か月
- 1年
- 3年
- 5年
銀行によって取り扱っている期間や金利は異なります。
- 100万円を1年もの定期預金に預けた場合
-
例えば、100万円を年0.5%の1年もの定期預金に預けた場合、税引前の利息は5,000円です。
年1.0%なら10,000円になります。
ただし、定期預金は預入期間中に解約すると、中途解約利率が適用される場合があります。
そのため、近いうちに使う予定があるお金を長期間の定期預金に預けることは慎重に検討しましょう。
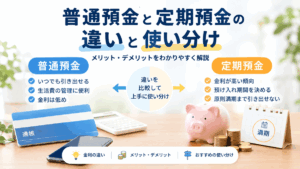
普通預金と定期預金の違い
| 比較項目 | 普通預金 | 定期預金 |
|---|---|---|
| 預入期間 | 原則自由 | あらかじめ設定 |
| 引き出し | 原則いつでも可能 | 原則満期まで預ける |
| 金利 | 変動金利が一般的 | 商品によって異なる |
| 主な用途 | 生活費・緊急資金 | 当面使わない資金 |
| 利便性 | 高い | 普通預金より制約がある |
普通預金と定期預金は、どちらか一方を選ぶ必要はありません。
生活費や緊急資金は普通預金に、しばらく使う予定がないお金は定期預金に預けるなど、目的に応じて使い分ける方法もあります。
100万円を預けるならネット銀行も比較しよう
100万円を預ける銀行を選ぶ際には、ネット銀行も比較対象に入れてみましょう。
ネット銀行は、インターネットやスマートフォンアプリを中心に銀行サービスを提供する金融機関です。
銀行によっては、普通預金や定期預金に魅力的な金利を設定している場合があります。
ネット銀行を比較するポイント
100万円を預ける銀行を比較する際には、次のポイントを確認しましょう。
- 1. 普通預金の金利
-
普通預金の金利は、銀行によって異なります。
また、給与振込や口座振替、証券口座との連携など、一定の条件を満たすことで金利が優遇される場合があります。
- 2. 定期預金の金利
-
定期預金は、預入期間によって金利が異なる場合があります。
1年ものだけでなく、3か月ものや6か月ものなども比較してみましょう。
- 3. ATM手数料
-
預金金利が高くても、ATM手数料が頻繁に発生するとメリットが小さくなります。
ATMの利用回数や無料条件も確認しておきましょう。
- 4. 振込手数料
-
他行への振込を利用する場合は、振込手数料も重要です。
無料回数や優遇条件を確認しておくと、日常的な銀行利用のコストを抑えやすくなります。
- 5. 金利の適用条件
-
キャンペーン金利や優遇金利には、適用条件が設定されていることがあります。
新規口座開設者限定なのか、預入資金に条件があるのかなど、詳細を確認しましょう。
100万円を預ける銀行を選ぶときの注意点
銀行を選ぶ際には、金利だけでなく、預金の安全性や使いやすさも確認することが大切です。
- 預金保険制度の対象か確認する
-
日本の預金保険制度では、対象となる預金について、原則として1金融機関ごとに預金者1人あたり元本1,000万円までと破綻日までの利息などが保護されます。
決済用預金については、一定の条件を満たす場合に全額保護されます。
ただし、外貨預金など、預金保険制度の対象外となる商品もあります。
100万円を預ける場合でも、預金の種類や金融機関の制度を確認しておきましょう。
- キャンペーン金利は適用期間を確認する
-
銀行によっては、期間限定のキャンペーン金利を提供している場合があります。
例えば、年1.0%の金利が適用される場合でも、3か月間だけの優遇であるケースがあります。
キャンペーン終了後の金利や、満期後の取扱いも確認しておきましょう。
- 金利が変更される可能性がある
-
普通預金などの変動金利型の預金は、金融情勢などによって金利が変更される場合があります。
現在の金利が将来も続くとは限りません。
金利の高い銀行を選ぶ際には、最新の金利情報を確認することが大切です。
100万円を預けた場合の利息に関するよくある質問
まとめ|100万円を預けるなら金利を比較して利息を増やそう
100万円を銀行に1年間預けた場合、受け取れる利息は金利によって大きく変わります。
今回のシミュレーションでは、次のような結果になりました。
| 年利 | 税引前利息 |
|---|---|
| 0.1% | 1,000円 |
| 0.3% | 3,000円 |
| 0.5% | 5,000円 |
| 1.0% | 10,000円 |
同じ100万円でも、年0.1%と年1.0%では年間9,000円の差が生まれます。
銀行を選ぶ際には、次のポイントを確認しましょう。
- 普通預金の金利
- 定期預金の金利
- ATM手数料
- 振込手数料
- 金利の適用条件
- 預金保険制度の対象かどうか
また、利息には原則20.315%の税金がかかるため、税引後の金額も確認しておくと安心です。
100万円を預けるなら、金利だけでなく、使いやすさや手数料も含めて銀行を比較することが大切です。
Debit*Magazineでは、銀行口座の選び方や預金金利、ネット銀行の特徴などを紹介しています。
自分に合った銀行を見つけて、賢くお金を管理していきましょう。