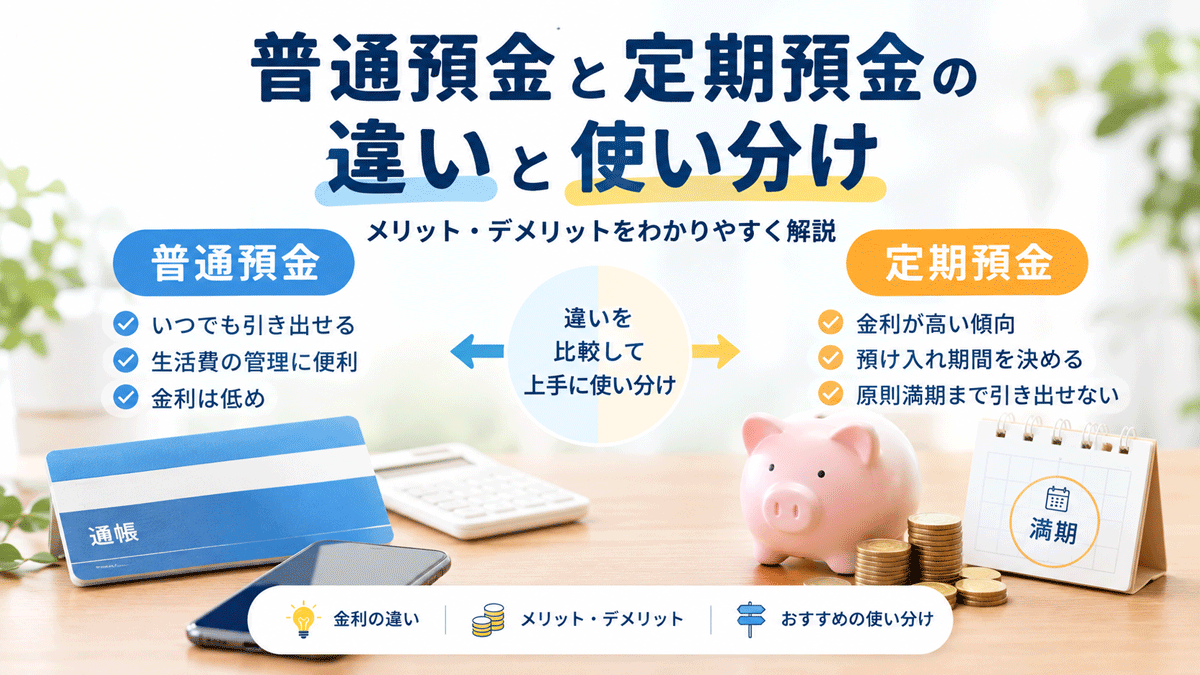
銀行口座を利用する際に、普通預金と定期預金のどちらを選べばよいのか迷うことはありませんか?
普通預金は、給与の受け取りや生活費の管理に適した預金です。一方、定期預金は、一定期間使う予定のないお金を預けて、利息を受け取りたい場合に適しています。
どちらも銀行預金の代表的な種類ですが、金利やお金の引き出しやすさ、向いている用途には違いがあります。
この記事では、普通預金と定期預金の違いを比較表でわかりやすく解説します。
それぞれのメリット・デメリットや、生活費・貯蓄・将来の支出に合わせた使い分けも紹介するので、銀行口座を上手に活用したい方は参考にしてください。
普通預金と定期預金の違い【比較表】
普通預金と定期預金の最も大きな違いは、お金の引き出しやすさと適用される金利です。
普通預金は原則としていつでも自由に預け入れ・引き出しができますが、定期預金は預け入れる期間を決めて利用します。
| 比較項目 | 普通預金 | 定期預金 |
|---|---|---|
| 預け入れ期間 | 原則として自由 | 1か月・1年・3年など |
| 金利 | 比較的低い傾向 | 普通預金より高い傾向 |
| 引き出し | 原則いつでも可能 | 原則として満期日に引き出す |
| 中途解約 | 基本的に不要 | 商品によって可能 |
| 利息 | 定期的に付与 | 満期時などに付与 |
| 主な用途 | 生活費・給与受取・決済 | 将来使う予定のある貯蓄 |
| お金の管理 | 日常的な資金管理 | 目的別の資金管理 |
一般的に、定期預金は預け入れ期間を決めるため、普通預金よりも高い金利が設定される傾向があります。ただし、必ず定期預金のほうが高金利とは限りません。キャンペーンなどによって普通預金の金利が高くなる場合もあります。
定期預金の基本的な仕組みについては、全国銀行協会の解説も参考になります。
参考:全国銀行協会「定期預金」
普通預金とは?メリット・デメリットを解説
普通預金とは、原則としていつでも自由にお金を預け入れたり、引き出したりできる預金です。
銀行口座を開設するときに、最初に利用することが多い預金の種類でもあります。
給与の受け取りや公共料金の引き落とし、ATMでの現金の引き出しなど、日常生活に欠かせない役割を持っています。
- 普通預金のメリット
-
普通預金には、主に次のようなメリットがあります。
- いつでも自由にお金を引き出せる
- 給与や年金の受け取りに利用できる
- 公共料金やクレジットカードの引き落としに利用できる
- ATMやインターネットバンキングで手軽に利用できる
- 生活費や緊急時の資金を管理しやすい
特に大きなメリットは、必要なときにすぐにお金を使えることです。
例えば、急な病気や家電の故障、冠婚葬祭など、予定外の支出が発生した場合でも、普通預金ならすぐに資金を確保できます。
また、ネット銀行の普通預金は、スマートフォンから残高確認や振込などを行えるため、日常的な資金管理にも便利です。
- 普通預金のデメリット
-
普通預金には、次のようなデメリットもあります。
- 定期預金と比較して金利が低い傾向がある
- お金を使いやすいため、貯蓄が減りやすい
- 預けているだけでは大きな利息を得にくい
普通預金は自由に引き出せる反面、貯蓄目的で利用すると、つい使ってしまうことがあります。
また、金利が低い場合は、まとまったお金を預けていても受け取れる利息は少額です。
そのため、生活費や緊急時の資金は普通預金に置き、それ以外の資金は定期預金などに分ける方法も検討しましょう。
定期預金とは?メリット・デメリットを解説
定期預金とは、あらかじめ預け入れる期間を決めて銀行にお金を預ける預金です。
預け入れ期間は金融機関や商品によって異なりますが、1か月・6か月・1年・3年などから選択できる場合があります。
一般的に、普通預金よりも高い金利が設定される傾向があり、一定期間使う予定のないお金を預けるのに適しています。
- 定期預金のメリット
-
定期預金には、主に次のようなメリットがあります。
- 普通預金よりも高い金利が期待できる
- 預け入れ期間を決めて計画的に貯蓄できる
- 元本保証のある商品が一般的
- 目的別にお金を管理しやすい
- 満期までの利息を計算しやすい
例えば、1年後に車を購入する予定がある場合、その購入資金の一部を1年ものの定期預金に預ける方法があります。
普通預金に置いておくよりも高い金利が適用されれば、利息を増やせる可能性があります。
また、定期預金は一定期間お金を預ける仕組みのため、日常的な支出と貯蓄を分けて管理しやすい点も魅力です。
- 定期預金のデメリット
-
定期預金には、次のようなデメリットがあります。
- 満期まで自由に引き出せない商品がある
- 中途解約すると金利が下がる場合がある
- 普通預金よりも資金の流動性が低い
- 金利上昇時に固定金利型では不利になる場合がある
定期預金は、満期まで預けることを前提とした商品です。
途中で解約できる商品もありますが、中途解約利率や期限前解約利率が適用され、当初の金利よりも低くなる場合があります。
そのため、近いうちに使う予定があるお金や、急な支出に備えるためのお金をすべて定期預金に預けるのは避けましょう。
また、固定金利型の定期預金では、預け入れ後に市場金利が上昇しても、満期まで当初の金利が適用されるのが一般的です。
参考:三菱UFJ銀行「定期預金とは?メリット・デメリットや普通預金との違い」
普通預金と定期預金の金利の違い
普通預金と定期預金を比較するうえで、重要なのが金利です。
一般的に、定期預金は預け入れ期間を決めるため、普通預金よりも高い金利が設定される傾向があります。
ただし、金融機関によって金利は異なり、預け入れ期間や預金額によっても条件が変わります。
- 普通預金と定期預金の利息を比較
-
ここでは、普通預金と定期預金の利息の違いを、具体的な金額で確認してみましょう。
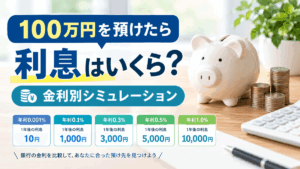
例えば、100万円を1年間預けた場合を考えます。
預金の種類 年利 1年間の税引前利息 普通預金 0.20% 2,000円 定期預金 0.50% 5,000円 定期預金 1.00% 10,000円 ※上記は金利差による利息の違いを説明するための仮定です。実際の金融機関の金利ではありません。 この例では、普通預金の金利が年0.20%、定期預金の金利が年0.50%の場合、1年間の税引前利息は3,000円の差になります。
ただし、実際に受け取る利息には税金がかかります。
日本国内の一般的な預金利息には、原則として20.315%の税率が適用されます。
そのため、金利だけでなく、預け入れ期間や税引後の利息も確認することが大切です。
- 定期預金は金利が高いほどお得?
-
定期預金を選ぶときは、金利が高い商品を選びたくなります。
しかし、金利が高いからといって、必ずしも自分にとって最適な商品とは限りません。
例えば、次のような点も確認しましょう。
- 預け入れ期間は自分の予定に合っているか
- 中途解約時の金利はどうなるか
- 最低預入金額はいくらか
- 満期時に自動継続されるか
- キャンペーン金利の適用条件は何か
特に、キャンペーン金利には適用期間や預入金額などの条件が設けられている場合があります。
金利だけで判断せず、商品内容を確認してから選ぶことが重要です。
普通預金と定期預金のおすすめの使い分け
普通預金と定期預金は、どちらか一方だけを利用する必要はありません。
それぞれの特徴を活かして、目的に応じて使い分けることが大切です。
- 生活費や給与受取には普通預金
-
普通預金は、日常生活で使うお金を管理するのに適しています。
例えば、次のようなお金は普通預金に置いておくと便利です。
- 毎月の生活費
- 家賃や住宅ローンの引き落とし資金
- 公共料金やクレジットカードの支払い
- 給与や年金の受け取り
- 急な支出に備えるための資金
普通預金は必要なときに引き出せるため、毎月の収支を管理しやすい点が魅力です。
特に、給与受取口座と生活費の引き落とし口座を同じ銀行にまとめると、資金管理が簡単になる場合があります。
- 当面使う予定のないお金には定期預金
-
定期預金は、一定期間使う予定のないお金を預けるのに適しています。
例えば、次のような資金が考えられます。
- 1年後に使う予定の車の購入資金
- 数年後の住宅購入に向けた資金
- 教育費の一部
- 旅行やリフォームのための貯蓄
- すぐに使う予定のない余裕資金
ただし、教育費や住宅購入資金など、使う時期が近づいているお金は、満期日を慎重に設定しましょう。
予定より早く資金が必要になる可能性がある場合は、普通預金に置いておく方法もあります。
- 緊急時に備えるお金は普通預金を優先する
-
急な病気や失業、災害などに備えるための資金は、すぐに引き出せる普通預金で管理する方法が基本です。
定期預金は金利面で有利になる場合がありますが、急な支出に対応しにくくなる可能性があります。
そのため、生活費や緊急時の資金を確保したうえで、余裕資金を定期預金に回すとよいでしょう。
普通預金と定期預金を組み合わせた貯蓄方法
普通預金と定期預金を組み合わせると、日常的な資金管理と貯蓄を両立しやすくなります。
例えば、次のような方法があります。
- 目的別に預金を分ける
-
預金を目的別に分けることで、お金の使い道が明確になります。
資金の目的 預金の種類 管理方法 毎月の生活費 普通預金 給与受取・引き落とし 緊急時の資金 普通預金 いつでも引き出せる状態にする 1年後の旅行資金 定期預金 満期を旅行時期に合わせる 数年後の購入資金 定期預金 使う時期に合わせて預け入れる このように、資金の用途に応じて預金を分けると、必要なときにお金を使いやすくなります。
- 定期預金の満期を分散する
-
まとまったお金を定期預金に預ける場合は、満期を分散する方法もあります。
例えば、300万円を1つの定期預金に預けるのではなく、100万円ずつ3つに分けて預ける方法です。
- 100万円:6か月もの
- 100万円:1年もの
- 100万円:2年もの
このように分けておくと、必要な資金が発生した場合に、満期を迎えた預金から利用しやすくなります。
ただし、金融機関によっては、預入金額によって適用金利が異なる場合があります。
また、複数の定期預金に分けることが、必ずしも最も有利な方法とは限りません。
自分の資金計画に合わせて検討しましょう。
ネット銀行の普通預金と定期預金を活用するメリット
ネット銀行は、インターネットを中心に銀行サービスを提供する金融機関です。
店舗を持たない、または店舗数が少ない銀行もあり、スマートフォンやパソコンから預金の管理を行える点が特徴です。
ネット銀行の中には、普通預金や定期預金に独自の金利やサービスを設定している銀行もあります。
- ネット銀行の普通預金は金利を比較する
-
ネット銀行の普通預金を選ぶときは、金利だけでなく、金利の適用条件も確認しましょう。
例えば、次のような条件が設定されている場合があります。
- 給与受取口座として利用する
- 銀行が指定するサービスを利用する
- 預金残高が一定額以上ある
- 特定の会員サービスに加入する
条件を満たすことで金利が優遇される場合もありますが、条件を満たさなければ通常金利が適用されることもあります。
普通預金の金利を比較する際は、通常金利と優遇金利を区別して確認しましょう。
- ネット銀行の定期預金はキャンペーンも確認する
-
ネット銀行では、期間限定の定期預金キャンペーンが実施されることがあります。
通常よりも高い金利が設定される場合がありますが、次のような条件に注意が必要です。
- キャンペーンの対象期間
- 対象となる預入金額
- 対象となる預入期間
- 新規口座開設者限定かどうか
- 満期後の適用金利
キャンペーン金利が適用される期間だけでなく、満期後にどのような条件で継続されるのかも確認しておきましょう。
ネット銀行の比較については、以下の記事も参考にしてください。
あわせて読みたい ネット銀行おすすめランキング【2026年最新】金利・手数料・特典を徹底比較! ネット銀行を利用したいと思っても、「どの銀行がおすすめ?」「普通預金の金利が高い銀行は?」「ATM手数料や振込手数料を節約できる銀行は?」と迷う方は多いのではな...
普通預金と定期預金はどちらも預金保険制度の対象
普通預金と定期預金を利用する際には、預金保険制度についても知っておきましょう。
預金保険制度は、金融機関が破綻した場合に、預金者を保護するための制度です。
利息の付く普通預金や定期預金などの一般預金等は、原則として、1人あたり1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息等が保護されます。
一方、利息が付かないなどの一定の条件を満たす決済用預金は、全額保護されます。
なお、普通預金でも利息が付く商品は、一般預金等に分類されます。
預金保険制度の対象範囲や保護内容については、金融庁の公式ページで確認できます。
参考:金融庁「預金保険制度」
普通預金と定期預金に関するよくある質問
まとめ|普通預金と定期預金は目的に応じて使い分けよう
普通預金と定期預金は、それぞれ異なる特徴を持っています。
普通預金は自由にお金を引き出せるため、生活費や給与受取、緊急時の資金管理に適しています。
一方、定期預金は一定期間お金を預けることで、普通預金よりも高い金利が期待できる預金です。
それぞれの特徴をまとめると、次のようになります。
- 普通預金: 生活費や緊急時の資金など、いつでも使う可能性があるお金
- 定期預金: 当面使う予定がなく、計画的に貯蓄したいお金
銀行口座を上手に活用するためには、金利だけでなく、お金を使う時期や目的も考慮することが大切です。
まずは現在の預金残高を確認し、生活費や緊急時の資金を確保したうえで、余裕資金を定期預金に預ける方法を検討してみましょう。
自分に合った銀行を選ぶ際は、普通預金金利や定期預金金利、ATM手数料なども比較してみてください。