預金金利が上がると、銀行にお金を預けるだけでもらえる利息が増えます。しかし、「日銀が利上げをすると、なぜ預金金利も上がるの?」「普通預金と定期預金では、金利の動き方が違うの?」「金利が上昇しているときは、今すぐ預けるべき?それとも待つべき?」と疑問に感じる方も多いのではないでしょうか。
預金金利は、日本銀行の金融政策だけで決まるわけではありません。銀行の資金需要や経営戦略、他行との競争など、さまざまな要因によって決まります。
また、金利上昇局面では、預金の種類や預け入れる期間によって、お金の増え方に差が生まれます。
この記事では、預金金利の仕組みや政策金利との関係、金利上昇局面で意識したい預金の運用方法について、初心者にもわかりやすく解説します。
この記事を読めば、金利上昇のニュースに振り回されず、自分に合った銀行口座や預金商品を選ぶためのポイントがわかります。
この記事でわかること
- 預金金利の基本的な仕組み
- 日本銀行の政策金利と預金金利の関係
- 普通預金と定期預金の金利の違い
- 金利上昇局面で預金を見直すポイント
- 金利上昇時におすすめの預け方
- 預金金利が上がるときに注意したいこと
預金金利の仕組みとは?
預金金利とは、銀行などの金融機関にお金を預けたときに、預金者が受け取る利息の割合です。
一般的に、金利は「年利」で表示されます。
たとえば、普通預金の金利が年0.5%の場合、100万円を1年間預けたときの利息は、単純計算で5,000円です。
ただし、実際の利息は預金残高や預け入れ期間、利息の計算方法などによって異なります。
- 預金金利が高いほど利息は増える
-
預金金利が高くなると、同じ金額を同じ期間預けても、受け取れる利息が増えます。
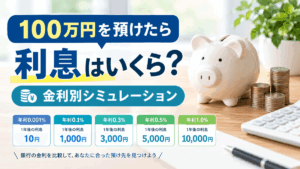
以下は、100万円を1年間預けた場合の利息を金利別に比較したものです。
預金金利(年率) 1年間の税引前利息 税引後利息の目安 年0.1% 1,000円 約797円 年0.2% 2,000円 約1,594円 年0.3% 3,000円 約2,391円 年0.5% 5,000円 約3,984円 年1.0% 10,000円 約7,969円 ※100万円を1年間預け、金利が変わらないと仮定した単純計算です。税引後利息は、利息に対して20.315%の税金がかかるものとして算出しています。実際の利息は金融機関の計算方法や端数処理などによって異なります。 このように、預金金利が年0.1%から年0.5%に上がると、100万円を1年間預けた場合の税引前利息は1,000円から5,000円に増えます。
金利が高い銀行を選ぶことは、預金を効率よく増やすための基本的な方法です。
- 預金金利は銀行が決めている
-
預金金利は、日本銀行がすべての銀行に対して一律に決めているわけではありません。
各銀行が、資金の調達状況や経営戦略、競争環境などを踏まえて設定しています。
そのため、同じ時期であっても銀行によって預金金利は異なります。
たとえば、次のような違いが生まれることがあります。
- 大手銀行は、通常の普通預金金利を設定する
- ネット銀行は、預金獲得を目的に比較的高い金利を設定する
- 一部の銀行は、新規口座開設者向けの金利優遇キャンペーンを実施する
- 銀行によっては、特定のサービスを利用することで金利が優遇される
ただし、ネット銀行だから必ず金利が高いというわけではありません。
また、キャンペーン金利には、預入金額や預入期間、新規口座開設などの条件が設けられていることがあります。
預金金利を比較するときは、表示されている金利だけでなく、適用条件も確認しましょう。
政策金利と預金金利の関係
預金金利の動きを理解するうえで重要なのが、日本銀行が決める「政策金利」です。
政策金利とは、日本銀行が金融政策を行う際に、金融市場の短期金利を誘導するための基準となる金利です。
日本銀行は政策金利を引き上げたり引き下げたりすることで、景気や物価の安定を目指しています。
- 日銀が利上げすると預金金利が上がる理由
-
日本銀行が政策金利を引き上げると、金融機関同士のお金の貸し借りに関係する短期金利が上昇します。
その結果、銀行が資金を運用したり調達したりする際の金利環境が変化します。
預金者からお金を集める必要性が高まった銀行は、預金金利を引き上げることがあります。
政策金利の上昇から預金金利が変化するまでの流れは、次のとおりです。
<escape>日本銀行が政策金利を引き上げる
↓
金融市場の短期金利が上昇する
↓
銀行の資金調達・運用環境が変化する
↓
銀行が預金金利を見直す
↓
預金者が受け取る利息が増える</escape>ただし、政策金利が上がったからといって、預金金利が同じ幅で上がるとは限りません。
銀行によって預金金利の引き上げ幅やタイミングは異なります。
また、預金金利の上昇が、住宅ローンなどの貸出金利の上昇と同じタイミングで起こるとも限りません。
- 政策金利が上がっても預金金利がすぐに上がるとは限らない
-
預金金利の引き上げ時期は、銀行によって異なります。
日本銀行の利上げが発表されても、各銀行が預金金利を変更するまでに時間がかかることがあります。
また、政策金利が0.25%上がった場合でも、普通預金金利の引き上げ幅が0.25%になるとは限りません。
銀行によっては、0.1%の引き上げにとどまる場合もあります。
そのため、金利上昇局面では、日銀の金融政策だけでなく、実際に利用している銀行の金利変更にも注目することが大切です。
- 預金金利は景気や物価の動きにも影響される
-
預金金利は、政策金利だけでなく、景気や物価、金融市場の状況にも影響されます。
たとえば、景気が良くなり企業の資金需要が増えると、金融機関の資金需要や市場金利が変化することがあります。
また、物価が上昇すると、日本銀行が金融政策を見直す可能性があります。
こうした動きが、結果として預金金利にも影響を与えます。
預金金利の仕組みを理解するためには、日銀の政策金利だけでなく、経済全体の動きを知ることも重要です。
普通預金と定期預金では金利の動き方が違う
金利上昇局面では、普通預金と定期預金の違いを理解しておくことが大切です。
どちらも銀行にお金を預ける商品ですが、金利の適用方法や資金の引き出しやすさが異なります。
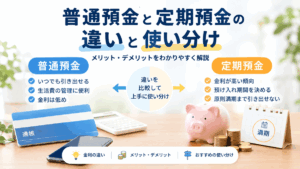
| 比較項目 | 普通預金 | 定期預金 |
|---|---|---|
| 金利 | 変動金利が一般的 | 固定金利が一般的 |
| 金利変更 | 銀行の変更に応じて変わる | 預入時の金利が満期まで適用されるのが一般的 |
| お金の引き出し | 原則いつでも可能 | 中途解約には制限や条件がある |
| 金利上昇時 | 新しい金利が反映される可能性がある | 預入時の金利が低いと不利になることがある |
| 主な用途 | 生活費・緊急資金 | 使う予定が決まっている資金 |
- 普通預金は金利上昇の恩恵を受けやすい
-
普通預金は、一般的に変動金利です。
銀行が普通預金金利を引き上げると、すでに預けているお金にも新しい金利が適用されることがあります。
そのため、金利上昇局面では普通預金にもメリットがあります。
たとえば、100万円を普通預金に預けている場合、金利が年0.2%から年0.5%に上がると、1年間の税引前利息は2,000円から5,000円に増えます。
普通預金はいつでも引き出せるため、生活費や急な出費に備える資金を置いておくのに適しています。
ただし、普通預金金利が上がるかどうかは銀行の判断によります。
- 定期預金は預入時の金利が基本になる
-
定期預金は、預入期間をあらかじめ決めておく預金商品です。
一般的な固定金利型の定期預金では、預け入れたときの金利が満期まで適用されます。
たとえば、年0.5%の金利で1年間の定期預金を契約した場合、その後に同じ銀行の定期預金金利が年1.0%に上がっても、原則として契約時の年0.5%が適用されます。
定期預金は、金利を確定させられるメリットがある一方で、金利上昇局面では預入期間の選択が重要になります。
金利が上がり続けると、長期間の定期預金に預けた資金を、より高い金利で預け直す機会を逃す可能性があるためです。
金利上昇局面で預金を見直す5つのポイント
金利が上昇しているときは、預金の置き場所や預入期間を見直すことで、利息を増やせる可能性があります。
ここでは、具体的なポイントを5つ紹介します。
- 1. 普通預金金利が高い銀行を比較する
-
まずは、現在利用している銀行の普通預金金利を確認しましょう。
同じ100万円を預けていても、銀行によって受け取れる利息は異なります。
特に、ネット銀行では、普通預金金利の優遇サービスや特定条件を満たした場合の金利上乗せが用意されていることがあります。
比較するときは、次の点を確認しましょう。
- 通常の普通預金金利
- 金利優遇の条件
- 優遇金利が適用される預金残高
- 他のサービスとの連携条件
- ATMや振込手数料
金利だけでなく、普段の使いやすさも考慮することが大切です。
- 2. 生活費と貯蓄を分けて管理する
-
金利上昇局面では、すべてのお金を定期預金に預けるのではなく、生活費と貯蓄を分けて管理する方法がおすすめです。
たとえば、次のように使い分けます。
資金の用途 預け先の例 毎月の生活費 普通預金 急な出費に備えるお金 普通預金 数か月以内に使う予定のお金 普通預金・短期定期預金 当面使う予定のないお金 定期預金 急な出費に備えるお金まで長期の定期預金に預けると、必要なときに資金を使いにくくなる可能性があります。
金利の高さだけでなく、資金の使いやすさも重視しましょう。
- 3. 定期預金の預入期間を分散する
-
金利上昇局面では、定期預金の預入期間を分散する方法も有効です。
たとえば、300万円を1年間の定期預金にまとめて預けるのではなく、100万円ずつ3回に分けて預ける方法があります。
預入時期や満期時期を分散することで、将来の金利上昇に対応しやすくなります。
このような方法は「預金の分散」や「満期の分散」と呼ばれます。
金利が上昇した場合、満期を迎えた資金を新しい金利で預け直せる可能性があります。
ただし、預入期間を分散しても、将来の金利上昇が保証されるわけではありません。
- 4. 金利キャンペーンの条件を確認する
-
銀行によっては、新規口座開設者向けや期間限定の定期預金キャンペーンを実施しています。
通常の定期預金より高い金利が設定されることもあります。
ただし、キャンペーン金利には、次のような条件が設けられていることがあります。
- 新規口座開設者が対象
- 預入金額に上限がある
- 預入期間が限定されている
- 他の銀行からの資金移動が条件
- 満期後は通常金利で自動継続される
キャンペーン金利だけを見て判断するのではなく、満期後の取り扱いや資金の引き出し条件まで確認しましょう。
- 5. 金利のピークを予想しすぎない
-
金利上昇局面では、「もう少し待てば、もっと金利が上がるのではないか」と考えることがあります。
しかし、将来の金利を正確に予想することは簡単ではありません。
金利が上がる可能性がある一方で、景気や物価の状況によっては、利上げが見送られたり、金利が引き下げられたりすることもあります。
そのため、金利のピークを当てようとするよりも、現在の金利を活用しながら、将来の金利変化にも対応できる預け方を考えることが大切です。
金利上昇局面におすすめの預金方法
金利上昇局面では、預金の預け方を工夫することで、資金の使いやすさと利息の獲得を両立しやすくなります。
ここでは、具体的な預金方法を紹介します。
普通預金と定期預金を組み合わせる
預金の基本的な考え方は、すぐに使うお金と、当面使わないお金を分けることです。
たとえば、預金が500万円ある場合、次のような組み合わせが考えられます。
| 預金の種類 | 預金額 | 主な目的 |
|---|---|---|
| 普通預金 | 100万円 | 生活費・緊急資金 |
| 1年定期預金 | 100万円 | 短期的な貯蓄 |
| 2年定期預金 | 100万円 | 中期的な貯蓄 |
| 3年定期預金 | 100万円 | 中期的な貯蓄 |
| 普通預金・短期定期預金 | 100万円 | 将来の金利変化への対応 |
このように、普通預金と定期預金を組み合わせることで、急な出費に対応しながら、定期預金の利息も得られます。
- 定期預金の満期をずらす
-
定期預金を利用する場合は、満期時期を分散する方法もあります。
たとえば、300万円を次のように分けます。
- 100万円を6か月定期預金
- 100万円を1年定期預金
- 100万円を2年定期預金
この方法なら、6か月後に最初の定期預金が満期を迎えます。
その時点で金利が上昇していれば、満期資金をより高い金利で預け直せる可能性があります。
反対に、金利が下がっていた場合でも、すべての資金が低い金利に固定されることを避けやすくなります。
ただし、満期時の金利や商品条件によって結果は異なります。
- 金利が高い銀行に預金を移す
-
現在利用している銀行の預金金利が低い場合は、金利の高い銀行への預け替えも選択肢になります。
特に、まとまった預金がある場合は、金利差による利息の違いが大きくなることがあります。
たとえば、500万円を1年間預ける場合、金利が年0.2%と年0.5%では、税引前利息に次のような差が生まれます。
預金金利 1年間の税引前利息 年0.2% 10,000円 年0.5% 25,000円 差額 15,000円 ※金利が1年間変わらないと仮定した単純計算です。 ただし、預け替えをする際は、振込手数料やATM手数料、金利優遇の条件なども確認しましょう。
金利差だけでなく、普段の利用環境も含めて比較することが大切です。
金利上昇時に注意したい3つのこと
金利が上昇すると預金者にとってメリットがありますが、注意しておきたい点もあります。
- 1. 金利上昇と物価上昇は別の問題
-
預金金利が上がっても、物価がそれ以上に上昇している場合、実質的なお金の価値は減少する可能性があります。
たとえば、預金金利が年0.5%で、物価が年2%上昇した場合を考えてみましょう。
預金残高は利息によって増えますが、同じ商品やサービスを購入するために必要なお金も増えています。
このように、預金金利だけでなく、物価の動きにも注目することが大切です。
実質的な購買力を考える際には、名目金利と物価上昇率の関係を確認しましょう。
- 2. 高金利の条件を確認する
-
銀行によっては、特定の条件を満たした場合に高い預金金利が適用されます。
たとえば、給与受取口座の指定や、証券口座との連携、一定額以上の預金残高などが条件になることがあります。
また、優遇金利が適用される預金残高に上限がある場合もあります。
「年1.0%」などの表示だけで判断せず、どのような条件で金利が適用されるのか確認しましょう。
- 3. 預金保険制度の保護範囲を確認する
-
預金金利が高い銀行を選ぶ際には、預金保険制度についても理解しておきましょう。
日本の預金保険制度では、一般預金等について、預金者1人当たり、1金融機関ごとに元本1,000万円までと破綻日までの利息等が保護されます。
一方、決済用預金は、一定の要件を満たす場合に全額保護されます。
複数の銀行に預金を分ける場合は、金融機関ごとの預金額を確認することも重要です。
特に、1,000万円を超える預金がある場合は、預け先を分散することも検討しましょう。
預金金利に関するよくある質問
まとめ|預金金利の仕組みを理解して、金利上昇に備えよう
預金金利は、日本銀行の政策金利や金融市場の動き、銀行の経営戦略など、さまざまな要因によって決まります。
日本銀行が利上げを行うと預金金利が上がる可能性がありますが、銀行によって金利の引き上げ幅やタイミングは異なります。
金利上昇局面では、次のポイントを意識しましょう。
- 普通預金金利が高い銀行を比較する
- 生活費と貯蓄を分けて管理する
- 定期預金の預入期間を分散する
- 金利キャンペーンの適用条件を確認する
- 金利のピークを予想しすぎない
- 預金保険制度の保護範囲を確認する
特に、まとまった預金がある場合は、銀行や預入期間を見直すことで、受け取れる利息が変わる可能性があります。
金利の動きを正確に予測することは難しいため、現在の金利を活用しながら、将来の金利変化にも対応できる預け方を考えることが大切です。
Debit*Magazineでは、銀行口座の選び方や預金金利、銀行手数料の節約方法など、お金を賢く管理するための情報を紹介しています。
自分に合った銀行や預金商品を選び、無理のない範囲で資産を増やしていきましょう。