「500万円を預けるなら、どこの銀行がいい?」
「1,000万円の預金は、1つの銀行にまとめても大丈夫?」
「まとまったお金を安全に管理しながら、少しでも多く利息を受け取りたい」
このような悩みを持っている方も多いのではないでしょうか。
500万円や1,000万円といったまとまったお金を預ける場合、銀行選びは慎重に行いたいものです。
預け先を選ぶ際には、普通預金や定期預金の金利だけでなく、預金保険制度による保護、資金の使い道、預け入れる期間なども考える必要があります。
特に、1,000万円を超える預金がある場合は、銀行の破綻に備えた資金の分散も重要です。
この記事では、500万円・1,000万円の預け先の選び方をわかりやすく解説します。
- 500万円・1,000万円を預ける銀行の選び方
- 預金保険制度(ペイオフ)の仕組み
- 500万円と1,000万円の具体的な預け方
- 普通預金と定期預金の使い分け
- 金利の違いによって受け取れる利息はいくら変わるのか
まとまった預金を安全かつ効率的に管理したい方は、ぜひ参考にしてください。
500万円・1,000万円の預け先を選ぶときの基本
500万円や1,000万円を預ける銀行を選ぶときは、金利だけで判断するのではなく、複数のポイントを比較することが大切です。
まずは、預け先を選ぶ際に確認したい基本的なポイントを整理しましょう。
- 預金保険制度による保護を確認する
-
銀行預金を管理するうえで、最初に理解しておきたいのが預金保険制度です。
預金保険制度とは、金融機関が破綻した場合に、預金者の預金を一定の範囲で保護する制度です。
一般預金等については、原則として1人あたり1金融機関ごとに、元本1,000万円までと破綻日までの利息等が保護されます。
一方、1,000万円を超える部分については、破綻した金融機関の財産状況によって支払われる金額が決まり、一部が戻らない可能性があります。
つまり、1,000万円を超える預金を1つの銀行に集中させる場合は、預金保険制度の保護範囲を意識する必要があります。
なお、利息の付かない普通預金など、一定の条件を満たす決済用預金は全額保護されます。
預金保険制度の詳細は、金融庁の公式サイトで確認できます。
- 金利の高さを比較する
-
まとまったお金を預ける場合、金利の違いによって受け取れる利息も大きく変わります。
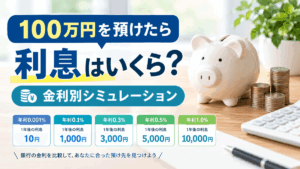
例えば、500万円を1年間預けた場合、税引前の利息は次のようになります。
年間金利 500万円の税引前利息 0.10% 5,000円 0.20% 10,000円 0.50% 25,000円 1.00% 50,000円 ※単利で1年間預けた場合の概算です。実際の利息は商品条件や利息計算方法によって異なります。 金利が0.10%から0.50%に上がるだけでも、年間の税引前利息は5,000円から25,000円へと増えます。
預金額が大きいほど、金利差による影響も大きくなるため、複数の銀行を比較することが重要です。
- 預け入れ期間と使いやすさを確認する
-
金利が高い銀行を見つけても、預けたお金を必要なときに引き出せなければ不便です。
例えば、次のように資金の使い道によって適した預け先は異なります。
お金の使い道 適した預け先の例 生活費や急な出費 普通預金 1年以内に使う予定のお金 普通預金・短期定期預金 数年間使う予定のないお金 定期預金 使う時期が決まっていない余裕資金 普通預金・定期預金などを組み合わせる まとまった預金をすべて定期預金にするのではなく、使う時期に応じて分けておくと、資金の管理がしやすくなります。
500万円の預け先はどう選ぶ?
500万円を預ける場合、預金保険制度の保護範囲を踏まえながら、金利と使いやすさのバランスを考えることが大切です。
- 500万円なら1つの銀行に預けてもよい?
-
預金保険制度の対象となる一般預金等であれば、500万円は元本1,000万円の保護上限内に収まります。
そのため、他に同じ銀行で保有している預金がなければ、500万円を1つの銀行に預けることも選択肢になります。
ただし、同じ銀行に普通預金や定期預金を複数持っている場合は、口座ごとではなく、預金者ごとに合算して保護額が計算されます。
また、金利だけでなく、ATM手数料や振込手数料、アプリの使いやすさなども比較しておくとよいでしょう。
- 500万円を普通預金と定期預金に分ける
-
500万円を預ける際は、すべてを普通預金にする方法と、普通預金・定期預金に分ける方法があります。
例えば、次のような分け方が考えられます。
預け先・預金種類 預金額 目的 普通預金 200万円 生活費・緊急時の資金 定期預金 300万円 当面使わない資金 合計 500万円 この方法なら、急な出費に備えながら、残りの資金を定期預金で運用できます。
ただし、200万円と300万円という配分は一例です。
毎月の生活費や今後の支出予定によって、普通預金に確保しておく金額は調整しましょう。
- 500万円を複数の銀行に分けるメリット
-
500万円であっても、複数の銀行に分けて預けるメリットはあります。
例えば、次のような使い分けです。
- 給与振込や公共料金の引き落としに使う銀行
- 金利の高い定期預金を利用する銀行
- ATMや振込手数料を節約するための銀行
複数の銀行を使い分けることで、金利や利便性を組み合わせた資金管理ができます。
ただし、口座を増やしすぎると管理が煩雑になるため、必要な範囲で使い分けることが大切です。
1,000万円の預け先はどう選ぶ?
1,000万円を預ける場合は、500万円の場合よりも預金保険制度を意識する必要があります。
特に重要なのは、預金保険制度の保護上限が「1つの金融機関ごと」であるという点です。
- 1,000万円を1つの銀行に預ける場合の注意点
-
一般預金等は、1人あたり1金融機関ごとに元本1,000万円までとその利息等が保護されます。
そのため、1,000万円を1つの銀行に預けている場合、元本部分は保護上限に達しています。
さらに、利息が付くことで、預金残高が1,000万円を超える可能性があります。
例えば、1,000万円を年0.50%の金利で1年間預けた場合、税引前利息は5万円です。
この場合、元本と利息を合わせた金額は1,005万円になります。
預金保険制度では、一般預金等について元本1,000万円までと破綻日までの利息等が保護されますが、元本1,000万円を超える部分は保護対象外となる可能性があります。
したがって、1,000万円を預ける際には、利息分も考慮して預け先を検討することが重要です。
- 1,000万円を2つの銀行に分ける方法
-
1,000万円を安全性に配慮して管理する方法の一つが、複数の金融機関に分けることです。
例えば、次のような配分が考えられます。
金融機関 預金額 預金の種類 A銀行 500万円 普通預金・定期預金 B銀行 500万円 普通預金・定期預金 合計 1,000万円 この方法なら、預金保険制度の保護上限に余裕を持たせながら、複数の銀行の金利やサービスを利用できます。
ただし、同じ金融機関に別の口座を持っている場合は、それらの預金も合算されます。
また、預金保険制度の対象外となる金融商品は、銀行預金と同じように保護されるわけではありません。
預け入れる商品が預金保険制度の対象かどうかも確認しましょう。
- 1,000万円を普通預金と定期預金に分ける
-
1,000万円を預ける際は、使う予定のあるお金と、当面使わないお金に分ける方法もあります。
例えば、次のような配分です。
預金の種類 預金額 目的 普通預金 300万円 生活費・緊急時の資金 定期預金 700万円 当面使わない資金 合計 1,000万円 この配分は一例ですが、普通預金で流動性を確保しながら、定期預金で金利を得ることを目指せます。
ただし、同じ銀行に預ける場合は、普通預金と定期預金の元本を合算して預金保険制度の保護上限を考える必要があります。
1,000万円を超える預金がある場合は、複数の金融機関に分散することも検討しましょう。
500万円・1,000万円の預け先を比較するポイント
預け先を比較するときは、次のポイントを確認しましょう。
- 普通預金と定期預金の金利
-
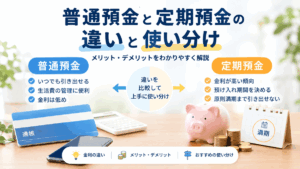
普通預金は、いつでも引き出しやすいことが特徴です。
一方、定期預金は一定期間預け入れることを前提とした預金商品で、普通預金よりも高い金利が設定されている場合があります。
ただし、定期預金の中途解約では、当初の金利より低い中途解約利率が適用されることがあります。
そのため、預け入れる期間と資金の使い道を考えて選びましょう。
- 金利優遇の条件
-
銀行によっては、特定の条件を満たすことで金利が優遇される場合があります。
例えば、次のような条件です。
- 新規口座開設
- 新規預入資金
- 給与振込の指定
- 特定のサービスへの加入
- 預入金額や預入期間の条件
キャンペーン金利が適用される場合は、対象となる預入金額や期間、満期後の金利も確認しましょう。
高い金利が適用される期間が短い場合、長期的に見た利息は想定より少なくなる可能性があります。
- ATM・振込手数料
-
まとまったお金を預ける場合、ATMや振込手数料も確認したいポイントです。
例えば、次のような項目を比較しましょう。
比較項目 確認する内容 ATM出金手数料 無料回数・対象ATM ATM入金手数料 入金できるATM・無料条件 他行宛振込手数料 無料回数・優遇条件 口座維持手数料 維持費用の有無 アプリの使いやすさ 残高確認・振込・定期預金の管理 金利が高くても、手数料が多くかかると、実際に得られるメリットが小さくなることがあります。
- 銀行の使いやすさ
-
金利だけでなく、銀行の使いやすさも重要です。
特に、まとまった預金を管理する場合は、次のような点を確認しておくと安心です。
- スマートフォンで残高や入出金履歴を確認できるか
- 定期預金の預入・解約手続きがしやすいか
- 問い合わせ窓口が利用しやすいか
- ATMや振込の利用条件が自分に合っているか
自分の生活スタイルに合った銀行を選ぶことで、預金管理の負担を減らせます。
500万円・1,000万円を預けた場合の利息シミュレーション
預け先を選ぶ際には、金利によって受け取れる利息がどれくらい変わるのかを確認しておきましょう。
ここでは、500万円と1,000万円を1年間預けた場合の利息を比較します。
- 500万円を1年間預けた場合
-
年間金利 税引前利息 税引後利息の目安 0.10% 5,000円 約3,984円 0.20% 10,000円 約7,969円 0.50% 25,000円 約19,922円 1.00% 50,000円 約39,843円 - 1,000万円を1年間預けた場合
-
年間金利 税引前利息 税引後利息の目安 0.10% 10,000円 約7,969円 0.20% 20,000円 約15,937円 0.50% 50,000円 約39,843円 1.00% 100,000円 約79,685円 このように、預金額が大きいほど、金利差による利息の違いも大きくなります。
ただし、金利が高いことだけを理由に預け先を決めるのではなく、預金保険制度の保護範囲や資金の使い道も考慮しましょう。
まとまった預金を管理するときの注意点
500万円・1,000万円を預ける際には、いくつか注意したい点があります。
- 1つの銀行に預金を集中させすぎない
-
預金保険制度の対象となる一般預金等は、1人あたり1金融機関ごとに元本1,000万円までとその利息等が保護されます。
そのため、1,000万円を超える預金がある場合は、複数の金融機関に分けることを検討しましょう。
なお、複数の銀行に分ける場合でも、同じ金融機関の別支店や別口座に分けただけでは、保護上限は増えません。
- 定期預金の中途解約条件を確認する
-
定期預金は、満期まで預けることを前提とした商品です。
中途解約する場合、当初の金利より低い利率が適用されることがあります。
そのため、近いうちに使う予定のあるお金は、普通預金などで管理することも検討しましょう。
- キャンペーン金利の終了後も確認する
-
銀行のキャンペーン金利は、対象期間や預入条件が決められている場合があります。
キャンペーン終了後の金利や、満期後の取り扱いも確認しておくことが大切です。
- 預金と投資商品を混同しない
-
銀行では、預金以外にも投資信託や債券などの金融商品を取り扱っている場合があります。
しかし、これらは銀行預金とは異なり、元本が保証される商品ではありません。
元本割れを避けたい場合は、商品ごとのリスクや仕組みを理解したうえで選びましょう。
500万円・1,000万円の預け先に関するよくある質問
まとめ|500万円・1,000万円の預け先は金利と安全性のバランスで選ぼう
500万円・1,000万円といったまとまったお金を預ける際は、金利だけでなく、預金保険制度の保護範囲や資金の使い道も考慮することが大切です。
今回の記事のポイントを整理します。
- 500万円は、預金保険制度の保護上限内に収まる金額の一例
- 1,000万円を預ける場合は、元本と利息の合計を意識する
- 1,000万円を超える預金は、複数の金融機関への分散を検討する
- 普通預金と定期預金を使い分けることで、利便性と金利のバランスを取りやすくなる
- 金利だけでなく、手数料・キャンペーン条件・使いやすさも比較する
まとまった預金を管理する際は、まずお金の使い道と必要な時期を整理し、そのうえで預け先を選びましょう。
預金保険制度の仕組みを理解し、自分に合った銀行や預金商品を選ぶことが、安心できる資金管理につながります。