はじめに|主婦・主夫の家計管理には銀行口座の使い分けがおすすめ
毎月の生活費や食費、教育費、住宅費など、家計を管理するうえで欠かせないのが銀行口座です。
しかし、銀行によってATM手数料や振込手数料、預金金利、ポイントサービスなどが異なるため、「どの銀行を選べば家計管理がしやすいのだろう?」と悩んでいる方も多いのではないでしょうか。
特に、専業主婦・専業主夫の方や、パート・アルバイトで働いている方は、給与振込だけで銀行を選ぶ必要がありません。そのため、家計管理のしやすさや貯蓄のしやすさを重視して銀行を選ぶことができます。
主婦・主夫が銀行口座を選ぶときは、次のポイントを確認することが大切です。
- ATM手数料や振込手数料を節約できるか
- スマホアプリで残高や入出金を確認できるか
- 生活費と貯蓄を分けて管理できるか
- 普段利用するスーパーやキャッシュレス決済と相性がよいか
- 家族間のお金の移動がしやすいか
この記事では、主婦・主夫におすすめの銀行口座を紹介するとともに、家計管理を効率化する銀行の選び方や口座の使い分けについて解説します。
自分の家庭に合った銀行口座を見つけ、無理なく貯蓄を続けるための参考にしてください。
主婦・主夫におすすめの銀行口座7選
主婦・主夫が銀行口座を選ぶ際は、家計管理の目的や普段利用するサービスに合わせることが重要です。
ここでは、生活費の管理、貯蓄、買い物でのポイント活用など、さまざまな用途に対応しやすい銀行を紹介します。
- 1. イオン銀行|普段の買い物と家計管理をまとめたい人におすすめ
-
イオン銀行は、イオンやイオン系列の店舗をよく利用する主婦・主夫におすすめの銀行です。
普段の買い物と銀行サービスを組み合わせやすく、日常生活の中で銀行を利用したい方に向いています。
主な特徴は次のとおりです。
- イオン系列の店舗を利用する人と相性がよい
- イオン銀行ATMを利用しやすい
- 店舗で相談できる環境がある
- 普通預金や定期預金などの預金サービスを利用できる
特に、食料品や日用品の買い物をイオン系列の店舗で済ませることが多い家庭では、買い物と銀行サービスをまとめて管理しやすくなります。
また、ネット銀行だけでは不安で、店舗で相談できる銀行を利用したい方にも候補となります。
ただし、金利やATM手数料の優遇条件は取引内容などによって異なるため、口座開設前に確認しておきましょう。
あわせて読みたい イオン銀行の口座開設ガイド|メリット・手数料・おすすめの人を徹底解説 「イオン銀行の口座を開設したいけれど、どんなメリットがあるの?」「ATM手数料や振込手数料は無料?」「イオンカードセレクトを作ったほうがお得?」と気になっている...
- 2. 楽天銀行|楽天ポイントを活用したい人におすすめ
-
楽天銀行は、楽天市場や楽天カードなどの楽天サービスを利用している主婦・主夫におすすめのネット銀行です。
日常の買い物やキャッシュレス決済と組み合わせることで、楽天ポイントを活用しやすくなります。
主な特徴は次のとおりです。
- スマホアプリで残高や入出金を確認できる
- 楽天サービスとの連携が充実している
- ATMや振込の手数料優遇制度がある
- 定期預金などの貯蓄サービスを利用できる
楽天銀行を家計管理用口座として利用すれば、生活費の管理と楽天サービスの利用をまとめやすくなります。
ただし、ATM手数料や他行振込手数料の無料回数は、預金残高や会員ステージなどによって異なります。
楽天ポイントを貯めることだけを目的に口座を作るのではなく、普段の支出や銀行の利用頻度も考慮して選びましょう。
あわせて読みたい楽天銀行の口座開設ガイド|メリット・デメリットや手数料を解説 楽天銀行は、インターネットで口座開設や残高確認、振込などを行えるネット銀行です。楽天ポイントを貯めたい方や、預金金利・ATM手数料を重視する方にとって、検討した... - 3. PayPay銀行|スマホ決済をよく利用する人におすすめ
-
PayPay銀行は、PayPayを日常的に利用している主婦・主夫におすすめのネット銀行です。
スマホを中心に買い物や支払いを行っている方にとって、銀行口座とキャッシュレス決済を組み合わせることで、家計管理を効率化しやすくなります。
主な特徴は次のとおりです。
- スマホアプリから銀行取引ができる
- PayPayとの連携が便利
- キャッシュカードを利用したATM取引ができる
- インターネット上で振込などの手続きを行える
現金をあまり使わず、スマホ決済を中心に生活している方に向いています。
また、買い物用の銀行口座として利用することで、日々の支出を把握しやすくなるでしょう。
なお、PayPayとの連携方法や利用条件、ATM手数料などは変更される場合があるため、最新情報を確認してください。
あわせて読みたいPayPay銀行の口座開設ガイド!メリット・手数料・申込方法を解説 「PayPay銀行の口座を開設したいけれど、どんなメリットがあるの?」「ATM手数料は無料?」「申し込みは簡単にできる?」と気になっている方も多いのではないでしょうか... - 4. ソニー銀行|貯蓄と日常の銀行取引を両立したい人におすすめ
-
ソニー銀行は、ネット銀行を活用して家計管理を効率化したい主婦・主夫におすすめです。
スマホやパソコンから銀行取引を行えるため、銀行窓口に行く時間を減らしたい方に向いています。
主な特徴は次のとおりです。
- インターネットで銀行取引を行える
- ATM利用や振込に関する優遇制度がある
- 円預金だけでなく外貨預金も取り扱っている
- キャッシュカードとデビットカードを活用できる
特に、家計管理をスマホ中心で行いたい方や、将来の旅行資金などを貯めたい方に適しています。
ただし、外貨預金は為替変動によって元本割れする可能性があります。
家計の生活費や緊急時に必要なお金は、値動きのある金融商品とは分けて管理することが大切です。
あわせて読みたいソニー銀行の口座開設ガイド|メリット・デメリットや手数料を解説 「ソニー銀行の口座を開設するメリットは?」「ATMや振込の手数料は安い?」「ほかのネット銀行と比べて自分に合っている?」と気になっている方も多いのではないでしょ... - 5. auじぶん銀行|auサービスやPontaポイントを活用したい人におすすめ
-
auじぶん銀行は、auやUQ mobileなどのサービスを利用している主婦・主夫におすすめのネット銀行です。
au PAYなどの関連サービスと組み合わせることで、銀行取引や日常の買い物を効率化できる場合があります。
主な特徴は次のとおりです。
- スマホアプリで銀行取引を行える
- au関連サービスとの連携がある
- ATMや振込手数料の優遇制度がある
- 取引条件によって預金金利などの優遇を受けられる場合がある
auのサービスを普段から利用している家庭では、銀行口座もまとめることで家計管理がしやすくなる可能性があります。
ただし、優遇サービスの適用条件は変更されることがあります。
口座開設前に、利用しているサービスとの相性や手数料の無料回数を確認しておきましょう。
あわせて読みたいauじぶん銀行の口座開設ガイド|メリット・デメリット・手数料・申込方法を解説 auじぶん銀行は、スマートフォンを中心に銀行取引をしたい方や、預金金利・振込手数料などを重視する方におすすめのネット銀行です。 口座開設はオンラインで申し込める... - 6. ゆうちょ銀行|全国で利用しやすい銀行を選びたい人におすすめ
-
ゆうちょ銀行は、全国各地で利用しやすい銀行を探している主婦・主夫におすすめです。
ネット銀行だけでなく、身近な郵便局の窓口やATMを利用したい方に向いています。
主な特徴は次のとおりです。
- 全国に郵便局やゆうちょ銀行の窓口がある
- ゆうちょ銀行ATMを利用しやすい
- 店舗や窓口で相談できる
- 日常的な入出金や送金に利用できる
特に、地方に住んでいる方や、現金を使う機会が多い家庭にとって便利な銀行です。
また、子どもの教育費や家族の貯蓄など、長期的なお金の管理にも利用できます。
ただし、ATMや送金の手数料は利用場所や時間帯、取引内容によって異なります。
- 7. 三井住友銀行|店舗型銀行の安心感を重視する人におすすめ
-
三井住友銀行は、店舗型銀行の安心感とスマホでの銀行取引を両立したい主婦・主夫におすすめです。
Oliveなどのサービスを活用することで、銀行口座やキャッシュレス決済をまとめて管理しやすくなります。
主な特徴は次のとおりです。
- 店舗型銀行としてのサポート体制がある
- インターネットバンキングを利用できる
- キャッシュレス決済との連携がある
- 取引条件に応じた手数料優遇サービスがある
ネット銀行だけでは不安な方や、家計管理について店舗で相談したい方に向いています。
ただし、店舗やATMの利用条件、手数料などは取引内容によって異なります。
自分が利用するサービスに合わせて確認しましょう。
あわせて読みたい三井住友銀行の口座開設ガイド!メリット・手数料・Oliveを解説 三井住友銀行で口座を開設したいけれど、「どんなメリットがある?」「手数料はお得?」「スマホだけで申し込める?」と疑問に感じていませんか? 三井住友銀行は、個人...
三井住友銀行は、店舗型銀行の安心感とスマホでの銀行取引を両立したい主婦・主夫におすすめです。
Oliveなどのサービスを活用することで、銀行口座やキャッシュレス決済をまとめて管理しやすくなります。
主な特徴は次のとおりです。
- 店舗型銀行としてのサポート体制がある
- インターネットバンキングを利用できる
- キャッシュレス決済との連携がある
- 取引条件に応じた手数料優遇サービスがある
ネット銀行だけでは不安な方や、家計管理について店舗で相談したい方に向いています。
ただし、店舗やATMの利用条件、手数料などは取引内容によって異なります。
自分が利用するサービスに合わせて確認しましょう。
主婦・主夫が銀行口座を選ぶ5つのポイント
銀行口座を選ぶ際は、金利やポイント還元率だけでなく、日常的な使いやすさも重要です。
ここでは、家計管理を効率化するために確認したい5つのポイントを紹介します。
- 1. ATM手数料・振込手数料が安いか
-
主婦・主夫が銀行口座を選ぶときに確認したいのが、ATM手数料や振込手数料です。
毎月何度もATMを利用したり、家族の口座へお金を移動したりする場合、手数料が積み重なることがあります。
例えば、ATM手数料が1回220円かかる場合、月に4回利用すると年間で次の金額になります。
220円 × 4回 × 12か月 = 10,560円
年間で1万円以上の手数料がかかる可能性があるため、銀行選びでは無料回数や優遇条件を確認しましょう。
- 2. スマホアプリが使いやすいか
-
家計管理を効率化したい方には、スマホアプリが使いやすい銀行がおすすめです。
アプリで次のような機能を利用できると便利です。
- 残高確認
- 入出金明細の確認
- 振込手続き
- 定期預金の管理
- キャッシュカードやデビットカードの利用状況確認
特に、買い物のたびに残高を確認したい方や、毎月の支出を把握したい方は、アプリの使いやすさを重視しましょう。
- 3. 生活費と貯蓄を分けて管理できるか
-
家計管理をしやすくするには、生活費と貯蓄を分けて管理することが重要です。
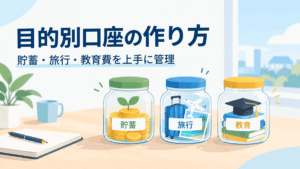
例えば、次のように口座を使い分ける方法があります。
口座の用途 主な使い道 生活費用口座 食費、日用品、公共料金 貯蓄用口座 教育費、旅行資金、将来の貯金 個人用口座 趣味や自由に使うお金 生活費と貯蓄を分けることで、今月使えるお金と将来のために残しておくお金が明確になります。
ただし、口座を増やしすぎると管理が複雑になるため、必要な数に絞ることが大切です。
- 4. 普段利用する買い物先やポイントサービスと相性がよいか
-
銀行口座は、普段利用する買い物先やキャッシュレス決済と相性のよいものを選ぶと便利です。
例えば、次のような組み合わせが考えられます。
普段利用するサービス 銀行口座の候補 イオン系列の店舗 イオン銀行 楽天市場・楽天カード 楽天銀行 PayPay PayPay銀行 au PAY・Pontaポイント auじぶん銀行 普段から利用しているサービスと銀行口座を組み合わせることで、ポイントの活用や家計管理を効率化できる場合があります。
ただし、ポイント還元や優遇サービスには条件があるため、必ずしも銀行口座を作るだけでお得になるとは限りません。
- 5. 家族間のお金の移動がしやすいか
-
夫婦で家計を管理する場合、家族間のお金の移動がしやすいかも重要です。
例えば、夫の給与口座から妻が管理する生活費用口座へ毎月一定額を移動する場合、振込手数料がかかることがあります。
銀行によっては、定額自動入金や定額自動送金などのサービスを利用できる場合があります。
ただし、サービスによって利用できる口座の名義や手数料、設定条件が異なります。
家族の口座間でお金を移動する予定がある場合は、事前に確認しておきましょう。
主婦・主夫におすすめの銀行口座の使い分け方
銀行口座は、1つの口座にすべてのお金をまとめる方法もありますが、用途ごとに分けることで家計管理がしやすくなる場合があります。
ここでは、具体的な使い分け方を紹介します。
生活費用口座|毎月の支出を管理する
生活費用口座は、食費や日用品、公共料金など、毎月の支出を管理するための口座です。
例えば、毎月の生活費をあらかじめ入金しておけば、残高を確認するだけで使えるお金を把握しやすくなります。
生活費用口座には、ATM手数料や振込手数料が安く、日常的に利用しやすい銀行を選ぶとよいでしょう。
貯蓄用口座|将来のためのお金を貯める
貯蓄用口座は、教育費や旅行資金、住宅購入資金など、将来のためのお金を管理する口座です。
生活費用口座と分けておくことで、日常の買い物などに使ってしまうことを防ぎやすくなります。
また、毎月一定額を自動的に貯蓄用口座へ移動する仕組みを作れば、無理なく貯金を続けやすくなります。
個人用口座|自分のお金を管理する
夫婦で家計を管理する場合でも、それぞれが自由に使えるお金を持つことは大切です。
個人用口座を用意しておけば、趣味や交際費などを家計の生活費と分けて管理できます。
家計全体のお金と個人のお金を明確にすることで、夫婦間の金銭的なトラブルを防ぎやすくなります。
専業主婦・専業主夫でも銀行口座は開設できる?
専業主婦・専業主夫であっても、一般的に銀行口座を開設することは可能です。
銀行口座の開設では、本人確認書類や住所などの情報が必要になりますが、必ずしも本人に給与収入が必要というわけではありません。
ただし、銀行によって口座開設の条件や確認事項が異なります。
口座開設に必要なもの
銀行口座を開設するときは、一般的に次のようなものが必要です。
- マイナンバーカードや運転免許証などの本人確認書類
- 氏名、住所、生年月日などの本人情報
- メールアドレスや電話番号
- 銀行によっては追加の確認書類
必要書類や手続き方法は銀行によって異なるため、申し込み前に公式サイトで確認しましょう。
収入がなくても口座開設できる?
銀行口座の開設は、本人の収入だけで決まるものではありません。
専業主婦・専業主夫であっても、本人確認などの必要な手続きを行うことで、口座を開設できる場合があります。
ただし、銀行によっては口座開設時に利用目的や職業などを確認することがあります。
また、クレジットカードやローンなどの申し込みは、銀行口座の開設とは審査基準が異なります。
銀行口座を開設できることと、クレジットカードやローンを利用できることは別である点に注意しましょう。
主婦・主夫が銀行口座を開設するときの注意点
銀行口座を開設する際は、次の点にも注意しましょう。
口座を増やしすぎない
用途ごとに銀行口座を分けると便利ですが、口座を増やしすぎると管理が複雑になります。
残高の確認や住所変更などの手続きが増えるほか、利用していない口座を放置してしまう可能性もあります。
まずは生活費用と貯蓄用の2つを基本にし、必要に応じて追加する方法がおすすめです。
家族名義の口座を勝手に利用しない
銀行口座は、原則として名義人本人が管理・利用するものです。
家族であっても、本人の同意なく口座を利用したり、キャッシュカードや暗証番号を共有したりすることは避けましょう。
家族で生活費を管理する場合は、銀行が提供する正式なサービスや、本人名義の口座を利用する方法を検討してください。
預金保険制度を理解しておく
銀行に預けたお金は、預金保険制度によって一定の範囲で保護されます。
一般的な利息の付く預金などは、1金融機関につき預金者1人あたり元本1,000万円までとその利息が保護の対象です。
複数の銀行に預金を分ける場合は、預金保険制度の対象となる預金かどうかも確認しておきましょう。
主婦・主夫におすすめの銀行口座に関するよくある質問
まとめ|主婦・主夫は家計管理のしやすさで銀行口座を選ぼう
主婦・主夫が銀行口座を選ぶときは、金利やポイント還元率だけでなく、家計管理のしやすさを重視することが大切です。
特に、ATM手数料や振込手数料、スマホアプリの使いやすさ、生活費と貯蓄の分けやすさなどを確認しておきましょう。
今回紹介した銀行は、それぞれ異なる特徴があります。
- イオン銀行: イオン系列の店舗をよく利用する方
- 楽天銀行: 楽天ポイントを活用したい方
- PayPay銀行: PayPayをよく利用する方
- ソニー銀行: ネット銀行で貯蓄や日常の取引を行いたい方
- auじぶん銀行: au関連サービスを利用する方
- ゆうちょ銀行: 全国で利用しやすい銀行を選びたい方
- 三井住友銀行: 店舗型銀行の安心感を重視する方
また、生活費用口座と貯蓄用口座を分けることで、毎月の支出を把握しやすくなり、貯金を続けやすくなります。
銀行口座を上手に使い分け、自分の家庭に合った家計管理の仕組みを作っていきましょう。
Debit*Magazineでは、銀行口座の選び方や家計管理に役立つ情報を紹介しています。
自分に合った銀行口座を見つけ、毎日の家計管理に役立ててください。