資産運用を始めるなら、まずは銀行口座を整理することから始めましょう。
新NISAや投資信託などを活用して資産形成を始める際、投資商品を選ぶことばかりに目が向きがちです。しかし、資産運用を長く続けるためには、日常生活に使うお金と投資に回すお金を明確に分けておくことが大切です。
銀行口座を整理しておけば、毎月の生活費、急な出費に備えるお金、将来のために運用するお金を把握しやすくなります。
また、銀行口座と証券口座を連携させることで、投資資金の入出金を効率化できる場合もあります。
この記事では、資産運用を始める前に銀行口座を整える方法について、初心者にもわかりやすく解説します。
- 資産運用前に銀行口座を整理する理由
- 銀行口座のおすすめの使い分け
- 生活防衛資金と投資資金の分け方
- 投資用銀行口座を作るメリット
- 銀行口座と証券口座の連携方法
- 資産運用を始める前のチェックリスト
これから資産運用を始めたい方は、ぜひ参考にしてください。
資産運用を始める前に銀行口座を整理するべき理由
資産運用を始める前に銀行口座を整理する最大の理由は、自分が自由に投資へ回せるお金を正確に把握するためです。
銀行口座にお金が残っていても、そのすべてが投資に使える資金とは限りません。
例えば、次のようなお金が混在しているケースがあります。
- 毎月の生活費
- 家賃や住宅ローンの支払いに使うお金
- 病気や失業などに備えるお金
- 子どもの教育費や住宅購入資金
- 将来のために投資へ回せるお金
これらを区別せずに投資を始めると、急な出費が発生した際に、投資商品を売却しなければならない可能性があります。
投資信託や株式は価格が変動するため、必要なタイミングで売却すると損失が発生することもあります。
そのため、資産運用を始める前に、まずは銀行口座を整理し、お金の役割を明確にしておきましょう。
銀行預金と投資資金は役割が異なる
銀行預金と投資資金は、それぞれ異なる役割を持っています。
| お金の種類 | 主な役割 | 管理方法 |
|---|---|---|
| 生活費 | 日常の支払い | 普通預金 |
| 生活防衛資金 | 急な出費への備え | 普通預金・定期預金など |
| 近い将来に使うお金 | 教育費・住宅購入費など | 預金など |
| 投資資金 | 将来の資産形成 | 証券口座など |
預金は日常生活や緊急時に使うためのお金を管理するのに適しています。
一方、投資は価格変動による損失が発生する可能性があるため、当面使う予定のない余裕資金で行うことが基本です。
金融庁も、家計管理やライフプランニングを資産形成の基本として紹介しています。
参考:金融庁「資産形成の基本」
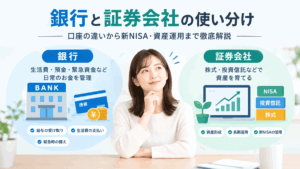
資産運用前に整えたい銀行口座の基本的な使い分け
銀行口座を整理する際は、口座の数を増やすことよりも、目的に応じて使い分けることが重要です。
おすすめは、次の3つの役割を意識する方法です。
- 1. メインバンク|給与振込と生活費の管理
-
メインバンクは、日常生活に必要なお金を管理する銀行口座です。
主に次のような用途で利用します。
- 給与の受け取り
- 家賃や住宅ローンの引き落とし
- クレジットカードの支払い
- 電気・ガス・水道などの公共料金
- 日常の買い物や現金の引き出し
メインバンクは、ATMの使いやすさや振込手数料、口座振替への対応状況などを考慮して選ぶとよいでしょう。
すでに使いやすい銀行口座がある場合は、無理に変更する必要はありません。
資産運用を始めるために、新しくメインバンクを作る必要もありません。
- 2. 貯蓄用口座|生活防衛資金や将来の支出を管理
-
貯蓄用口座は、日常生活で使うお金とは別に、必要な資金を確保しておくための口座です。
例えば、次のようなお金を管理します。
- 病気やケガによる休職への備え
- 転職や失業時の生活費
- 家電の買い替え費用
- 車の購入や修理費用
- 子どもの教育費
- 住宅購入や引っ越しに必要な資金
生活防衛資金は、一般的に生活費の数か月分から半年〜1年分程度を目安に考える方法があります。
ただし、必要な金額は家族構成や収入の安定性、住宅ローンの有無などによって異なります。
例えば、会社員で収入が比較的安定している人と、個人事業主で収入に変動がある人では、必要な備えが異なるでしょう。
自分の生活に合った金額を考えることが大切です。
- 3. 投資資金用口座|証券口座への入金を管理
-
投資資金用口座は、資産運用に回すお金を管理するための口座です。
給与が入った後に、生活費や貯蓄に必要な金額を確保し、残った資金の一部を投資用口座へ移す仕組みを作ると、投資資金を把握しやすくなります。
投資資金用の銀行口座は、必ずしも新しく開設する必要はありません。
現在利用している銀行口座を活用する方法もあります。
ただし、生活費や貯蓄と投資資金が混在している場合は、別口座に分けることで管理しやすくなるでしょう。
銀行口座はいくつ持つべき?資産運用初心者におすすめの口座数
資産運用を始める際に、「銀行口座はいくつ持つべきなのか」と悩む人もいるでしょう。
結論からいうと、銀行口座の数に決まった正解はありません。
大切なのは、口座の数ではなく、お金の目的に応じて管理できているかどうかです。
銀行口座の数と使い分けの例
| 口座数 | 使い分け | 向いている人 |
|---|---|---|
| 1口座 | 生活費・貯蓄をまとめて管理 | シンプルに管理したい人 |
| 2口座 | 生活費用・貯蓄用 | 貯蓄を確実に増やしたい人 |
| 3口座 | 生活費用・貯蓄用・投資資金用 | 資産運用を本格的に始めたい人 |
| 4口座以上 | 用途別に細かく管理 | 複数の目的で資金を管理したい人 |
初心者には、まず2〜3口座程度で管理する方法がおすすめです。
ただし、口座を増やしすぎると、残高の確認や暗証番号の管理、各種手続きが煩雑になる可能性があります。
自分が無理なく管理できる範囲で口座を使い分けましょう。
資産運用を始める前に生活防衛資金を確保する
銀行口座を整理する際に、特に重要なのが生活防衛資金の確保です。
生活防衛資金とは、病気やケガ、失業、災害など、予期せぬ出来事が起きたときに生活を維持するためのお金です。
生活防衛資金はいくら必要?
生活防衛資金の目安として、毎月の生活費を基準に考える方法があります。
| 毎月の生活費 | 3か月分 | 6か月分 | 12か月分 |
|---|---|---|---|
| 15万円 | 45万円 | 90万円 | 180万円 |
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
| 30万円 | 90万円 | 180万円 | 360万円 |
上記は生活費を基準にした単純計算です。
実際には、収入の安定性や家族構成、利用できる公的保障などを考慮して必要額を決めましょう。
生活防衛資金は投資に回さない
生活防衛資金は、必要なときにすぐ使える状態で確保しておくことが重要です。
例えば、生活防衛資金が100万円ある場合、その全額を投資に回してしまうと、急な出費に対応できなくなる可能性があります。
投資を始める場合は、生活防衛資金を確保したうえで、当面使う予定のない余裕資金を活用しましょう。
ただし、生活防衛資金を準備している途中でも、家計に無理のない範囲で少額の積立投資を検討する方法はあります。
大切なのは、投資を優先しすぎて日常生活に支障が出ないようにすることです。
資産運用用の銀行口座を作るメリット
投資資金を管理するために銀行口座を分けると、次のようなメリットがあります。
- 投資に回せる金額がわかりやすくなる
-
生活費と投資資金を分けておけば、現在どの程度の金額を運用に回せるのか把握しやすくなります。
例えば、給与が入った後に次のような振り分けを行います。
資金の用途 毎月の振り分け例 生活費 20万円 貯蓄 3万円 投資資金 2万円 合計 25万円 この例では、毎月2万円を投資資金として確保しています。
金額はあくまで一例ですが、毎月の収入から投資に回す金額を決めておくことで、無理のない資産運用を続けやすくなります。
- 投資資金を使い込むリスクを減らせる
-
生活費と投資資金を同じ銀行口座で管理していると、残高が多く見えるため、つい使いすぎてしまうことがあります。
投資資金を別の口座に分けておけば、日常生活で使うお金と区別しやすくなります。
- 銀行口座と証券口座の連携を活用できる
-
銀行口座と証券口座を連携すると、投資資金の入出金を効率化できる場合があります。
例えば、金融機関によっては、銀行口座から証券口座へ自動的に資金を振り替えるサービスや、銀行預金残高に応じた優遇サービスなどを提供しています。
ただし、サービスの内容や利用条件は金融機関によって異なります。
口座を開設する前に、連携できる銀行や手数料、優遇条件などを確認しましょう。
銀行口座と証券口座の違いを理解する
資産運用を始める前に、銀行口座と証券口座の役割を理解しておきましょう。
| 比較項目 | 銀行口座 | 証券口座 |
|---|---|---|
| 主な役割 | お金を預ける・支払う | 株式や投資信託などを取引する |
| 主な用途 | 給与振込・生活費・貯蓄 | 投資商品の購入・保有・売却 |
| 元本の扱い | 預金保険制度の対象となる預金は保護の対象 | 投資商品は価格変動により損失が発生する |
| 主なサービス | ATM・振込・口座振替 | 株式・投資信託・NISAなど |
銀行口座は日常生活や貯蓄を支える口座であり、証券口座は投資商品を取引するための口座です。
なお、証券口座に預けている資金や保有する投資商品は、銀行預金とは異なります。
投資商品には元本割れのリスクがあるため、商品の仕組みやリスクを理解したうえで利用することが大切です。
銀行口座と証券口座を連携する際のポイント
銀行口座と証券口座を連携する場合は、利便性だけでなく、手数料や優遇条件も確認しましょう。
- 自動入金・自動振替サービスを確認する
-
金融機関によっては、銀行口座と証券口座の間で資金を自動的に移動できるサービスがあります。
こうしたサービスを利用すると、投資資金の入金忘れを防ぎやすくなります。
ただし、自動振替の対象となる取引や設定方法は金融機関によって異なります。
- 振込手数料や入出金手数料を確認する
-
銀行口座から証券口座へ資金を移動する際に、手数料が発生する場合があります。
資産運用を長く続ける場合、手数料の負担はできるだけ抑えたいところです。
口座を選ぶ際は、次の点を確認しましょう。
- 証券口座への入金手数料
- 証券口座から銀行口座への出金手数料
- 自動入金サービスの利用条件
- 振込手数料の無料回数
- 銀行口座と証券口座の連携による優遇
- 普通預金金利の優遇条件を確認する
-
銀行によっては、証券口座との連携によって普通預金金利が優遇される場合があります。
ただし、優遇金利には適用条件や上限額が設定されていることがあります。
金利だけでなく、日常の使いやすさや手数料も含めて比較することが大切です。
資産運用を始める前に銀行口座を整理する5つの手順
ここからは、実際に銀行口座を整理する手順を紹介します。
まずは、現在利用している銀行口座を確認しましょう。
通帳や銀行アプリ、インターネットバンキングなどを利用して、口座の残高や利用状況を把握します。
確認したい項目は次のとおりです。
- 銀行名
- 預金残高
- 給与振込の有無
- 公共料金やクレジットカードの引き落とし
- ATMや振込手数料
- 口座を開設した目的
使っていない口座がある場合は、今後も必要かどうかを検討しましょう。
現在持っている銀行口座の中から、生活費用・貯蓄用・投資資金用などの役割を決めます。
例えば、給与振込に利用している銀行口座をメインバンクにし、別の銀行口座を貯蓄用にする方法があります。
すべての銀行口座を整理する必要はありません。
自分の家計管理に合った使い分けを考えましょう。
次に、毎月の収入と支出を確認します。
毎月の生活費を把握することで、生活防衛資金として必要な金額を計算しやすくなります。
家計簿アプリや銀行アプリの入出金明細を活用する方法もあります。
生活費や必要な貯蓄を確保したうえで、毎月の投資額を決めます。
投資額は、収入や支出、家族構成などによって異なります。
最初から大きな金額を投資する必要はありません。
無理のない金額から始め、家計の状況に応じて見直していきましょう。
投資を始める準備ができたら、銀行口座と証券口座の連携を検討します。
連携サービスを利用すると、投資資金の入金や出金を効率化できる場合があります。
ただし、連携の設定方法や利用条件は金融機関によって異なるため、公式サイトで確認しましょう。
資産運用を始める前の銀行口座整理チェックリスト
銀行口座を整理する際は、次の項目を確認してみましょう。
- 現在持っている銀行口座をすべて把握した
- 給与振込や生活費の支払いに使う口座を決めた
- 毎月の生活費を把握した
- 生活防衛資金の目標額を決めた
- 近い将来に使う予定のあるお金を確保した
- 投資に回せる余裕資金を把握した
- 投資資金の管理方法を決めた
- 銀行口座と証券口座の連携サービスを確認した
- 手数料や優遇条件を確認した
- 使っていない銀行口座の今後の扱いを検討した
すべての項目を一度に完了させる必要はありません。
まずは、現在の銀行口座と預金残高を確認することから始めましょう。
資産運用前の銀行口座整理に関するよくある質問
まとめ|銀行口座を整理して無理のない資産運用を始めよう
資産運用を始める前には、投資商品を選ぶだけでなく、銀行口座を整理しておくことが大切です。
銀行口座を整理することで、日常生活に必要なお金と投資に回せるお金を把握しやすくなります。
今回紹介したポイントを振り返りましょう。
- メインバンクは給与振込や生活費の管理に利用する
- 貯蓄用口座で生活防衛資金や将来の支出に備える
- 投資資金は生活費や必要な貯蓄と分けて管理する
- 銀行口座と証券口座の連携サービスを確認する
- 無理のない金額から資産運用を始める
銀行口座の数を増やすことが目的ではありません。
自分の家計に合った口座の使い分けを考え、必要な資金を確保したうえで資産運用を始めることが重要です。
まずは、現在利用している銀行口座の残高や用途を確認することから始めてみましょう。
銀行口座を整えることは、安心して資産運用を続けるための第一歩です。