はじめに|新NISAを始めるなら銀行口座選びも重要
新NISAを始めようと考えたとき、「どこの銀行口座を使えばいいの?」「銀行でNISA口座を開設するべき?」「証券会社と銀行の両方に口座が必要?」と疑問に感じる方も多いのではないでしょうか。
新NISAを活用して資産形成を始める場合、投資先の商品や金融機関を選ぶことはもちろん、投資資金を管理する銀行口座も重要です。
銀行口座の選び方によって、次のような違いが生まれます。
- 投資資金をスムーズに証券口座へ入金できる
- 給与振込や預金残高に応じた優遇を受けられる
- 銀行と証券会社の連携によって預金金利が優遇される場合がある
- 振込手数料やATM手数料を節約できる
- 毎月の積立投資を管理しやすくなる
ただし、銀行口座を選ぶ際に、預金金利やポイント還元率だけを重視すればよいわけではありません。
新NISAでは、投資商品を購入する証券口座と、投資資金を管理する銀行口座の役割を分けて考えることが大切です。
この記事では、新NISAのための銀行口座の選び方から、銀行と証券会社の違い、おすすめの口座の組み合わせまで詳しく解説します。
この記事でわかること
- 新NISAに銀行口座は必要なのか
- 銀行と証券会社の違い
- 新NISAのための銀行口座の選び方
- 銀行口座と証券口座を連携するメリット
- 新NISAにおすすめの銀行口座の組み合わせ
- 新NISAを始める際の注意点
1. 新NISAを始めるには銀行口座が必要?
結論からいうと、新NISAを始めるために銀行口座が必ず必要というわけではありません。
証券会社によっては、銀行口座からの入金だけでなく、証券口座内の資金を使って投資信託などを購入できる仕組みがあります。
ただし、給与や年金などの収入を受け取り、生活費を支払い、投資資金を準備するためには、銀行口座があると便利です。
銀行口座と証券口座の役割の違い
銀行口座と証券口座は、それぞれ役割が異なります。
| 項目 | 銀行口座 | 証券口座 |
|---|---|---|
| 主な役割 | お金の預け入れ・管理 | 株式や投資信託などの売買 |
| 給与振込 | 対応 | 原則非対応 |
| 公共料金の引き落とし | 対応 | 原則非対応 |
| ATMでの入出金 | 対応する場合がある | 原則非対応 |
| 投資信託の購入 | 金融機関によって対応 | 対応 |
| 株式の購入 | 原則非対応 | 対応 |
| 新NISA口座 | 一部の銀行で開設可能 | 証券会社で開設可能 |
銀行でも新NISA口座を開設できますが、銀行と証券会社では取り扱う金融商品が異なります。
銀行では一般的に投資信託を購入できますが、国内株式や米国株式などの上場株式は証券会社で購入する必要があります。
新NISA口座は銀行と証券会社のどちらで開設する?
新NISA口座は、銀行や証券会社などの金融機関で開設できます。
ただし、原則として1人につき1つの金融機関でしかNISA口座を利用できません。
銀行でNISA口座を開設した場合、同じ年に別の証券会社でNISA口座を利用することはできません。
一方で、銀行口座と証券口座を別々の金融機関で持つことは可能です。
例えば、次のような組み合わせが考えられます。
- 給与振込:三井住友銀行
- 投資資金の管理:楽天銀行
- 新NISA口座:楽天証券
このように、銀行口座とNISA口座を別々に選ぶことで、自分に合った資産管理ができます。
NISA口座を開設する金融機関は、投資したい商品やサービスを確認したうえで選びましょう。
2. 新NISAのための銀行口座の選び方5つのポイント
新NISAのために銀行口座を選ぶ際は、次の5つのポイントを確認しましょう。
- ポイント① 証券口座への入金がしやすい銀行を選ぶ
-
新NISAで積立投資を行う場合、毎月決まった金額を証券口座に入金する必要があります。
そのため、銀行口座から証券口座への入金が簡単にできるかどうかは重要です。
例えば、次のような入金方法があります。
入金方法 特徴 通常の銀行振込 自分で振込操作を行う 即時入金 証券会社の画面から銀行口座を選んで入金する 自動入金 毎月決まった日に銀行口座から資金を移動する 銀行・証券口座連携 銀行口座の資金を証券取引に利用できる場合がある 特に、毎月の積立投資を継続するなら、自動入金や銀行連携に対応している金融機関が便利です。
入金の手間が少なければ、投資資金の準備を忘れにくくなります。
ただし、入金方法や利用条件は証券会社によって異なります。振込手数料が無料になる条件や、自動入金の対象となる銀行を確認しておきましょう。
- ポイント② 証券会社との連携による預金金利優遇を確認する
-
銀行と証券会社の組み合わせによっては、口座連携サービスを利用することで、普通預金金利などが優遇される場合があります。
例えば、銀行口座と証券口座を連携することで、次のようなメリットが期待できます。
- 普通預金金利の優遇
- 証券口座への入金手続きの簡略化
- 投資資金の自動振替
- 銀行・証券口座間の資金移動の利便性向上
ただし、金利優遇には条件が設けられていることがあります。
口座連携をするだけで優遇される場合もあれば、証券口座の開設や特定のサービスへの登録が必要な場合もあります。
また、優遇金利の対象となる預金残高に上限が設定されているケースもあるため、適用条件を確認することが大切です。
- ポイント③ ATM手数料・振込手数料が安い銀行を選ぶ
-
新NISAを利用する場合でも、日常生活で使う銀行口座の利便性は重要です。
投資資金を準備するために銀行口座を利用するだけでなく、給与振込や生活費の支払いにも利用することが多いためです。
銀行口座を選ぶ際は、次の手数料を確認しましょう。
手数料 確認するポイント ATM出金手数料 月何回まで無料か 他行宛振込手数料 無料回数や優遇条件 ATM入金手数料 入金時に手数料がかかるか 口座維持手数料 無料で利用できるか 特にネット銀行では、利用状況に応じてATM手数料や振込手数料が無料になるサービスがあります。
投資資金を毎月移動する場合は、振込手数料の負担を抑えられる銀行を選ぶとよいでしょう。
- ポイント④ 預金金利が高い銀行を選ぶ
-
新NISAで投資する資金とは別に、生活防衛資金や当面使う予定のあるお金を銀行口座に預けておくことも大切です。
そのため、銀行口座を選ぶ際は普通預金金利も確認しましょう。
普通預金金利が高い銀行であれば、投資に回さずに保有している資金にも利息がつきます。
ただし、預金金利は金融機関によって異なり、キャンペーンや口座連携などの条件によって変わる場合があります。
銀行を比較する際は、次の点を確認しましょう。
- 通常の普通預金金利
- 優遇金利の適用条件
- 優遇金利の対象となる預金残高
- キャンペーン金利の適用期間
- 金利が変更された場合の取り扱い
キャンペーン金利だけでなく、通常時の金利も確認することが重要です。
- ポイント⑤ ポイント還元や銀行サービスの充実度を確認する
-
銀行によっては、給与振込や口座振替、証券口座との連携などによってポイントが貯まるサービスを提供しています。
新NISAのために銀行口座を選ぶなら、日常生活で利用するサービスも含めて比較するとよいでしょう。
例えば、次のようなサービスがあります。
- 給与振込によるポイント還元
- クレジットカード利用との連携
- 証券口座との連携による優遇
- 銀行取引に応じた会員ランク制度
- ATM手数料や振込手数料の優遇
ただし、ポイント還元を受けるために不要なサービスを利用すると、かえって支出が増える可能性があります。
自分が普段利用しているサービスと相性のよい銀行を選ぶことが大切です。
3. 新NISAにおすすめの銀行口座と証券口座の組み合わせ
新NISAのための銀行口座を選ぶ際は、銀行単体のサービスだけでなく、証券会社との組み合わせも確認しましょう。
ここでは、代表的な組み合わせを紹介します。
- 楽天銀行×楽天証券
-
楽天銀行と楽天証券は、楽天グループの銀行と証券会社です。
楽天銀行と楽天証券を連携する「マネーブリッジ」を利用すると、銀行口座と証券口座の資金管理を効率化できます。
主な特徴は次のとおりです。
- 銀行口座と証券口座の連携ができる
- 証券取引に必要な資金を管理しやすい
- 条件に応じて普通預金金利の優遇を受けられる
- 楽天グループのサービスを利用している人と相性がよい
楽天銀行を日常生活のメインバンクとして利用しながら、楽天証券で新NISAを運用する方法も考えられます。
ただし、預金金利の優遇条件やポイント還元条件は変更される場合があるため、最新の公式情報を確認しましょう。
- 三井住友銀行×SBI証券
-
三井住友銀行とSBI証券の組み合わせは、三井住友銀行を利用している人にとって検討しやすい選択肢です。
銀行口座と証券口座を組み合わせることで、銀行取引と投資資金の管理を行いやすくなります。
また、三井住友カードなどのサービスを利用している場合は、カード積立のポイント還元なども確認するとよいでしょう。
主な確認ポイントは次のとおりです。
- 銀行口座から証券口座への入金方法
- クレジットカード積立の対象カード
- ポイント還元の条件
- 銀行と証券会社の連携サービス
特に、三井住友銀行を給与振込口座として利用している人は、日常の資金管理と投資資金の準備をまとめやすい組み合わせです。
- auじぶん銀行×三菱UFJ eスマート証券
-
auじぶん銀行と三菱UFJ eスマート証券の組み合わせも選択肢のひとつです。
auじぶん銀行では、利用状況に応じた金利や手数料の優遇サービスを提供しています。
au関連サービスを利用している人は、銀行口座や証券口座の連携によるメリットを確認するとよいでしょう。
ただし、各種優遇は対象サービスや適用条件によって異なります。
- 銀行口座と証券口座の組み合わせ比較
-
組み合わせ 主な特徴 向いている人 楽天銀行×楽天証券 銀行・証券連携や楽天サービスとの相性 楽天サービスを利用する人 三井住友銀行×SBI証券 銀行取引と証券取引を組み合わせやすい 三井住友銀行を利用する人 auじぶん銀行×三菱UFJ eスマート証券 au関連サービスとの連携や優遇 au関連サービスを利用する人 なお、これらは代表的な組み合わせであり、すべての人に最適というわけではありません。
投資したい商品、入金方法、手数料、ポイント還元などを比較して、自分に合った金融機関を選びましょう。
4. 新NISAは銀行より証券会社がおすすめ?
新NISAを始める際、「銀行でNISA口座を開設するべきか、それとも証券会社を利用するべきか」と迷う人もいるでしょう。
結論として、幅広い金融商品から投資先を選びたい人には、証券会社でNISA口座を開設する方法が向いています。
一方で、投資信託を中心に少額から積立投資を始めたい人や、銀行窓口で相談しながら投資したい人には、銀行も選択肢になります。
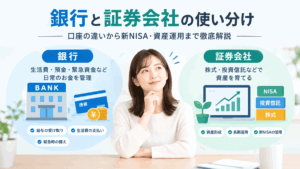
銀行と証券会社の違い
| 比較項目 | 銀行 | 証券会社 |
|---|---|---|
| 投資信託 | 取り扱いあり | 取り扱いあり |
| 国内株式 | 原則購入できない | 購入できる |
| 米国株式 | 原則購入できない | 取り扱い会社で購入できる |
| ETF・REIT | 原則購入できない | 取り扱い会社で購入できる |
| 商品の選択肢 | 金融機関によって異なる | 比較的幅広い |
| 店頭での相談 | 対応する銀行がある | 対応する証券会社がある |
| 銀行口座との連携 | 自社サービスなど | 提携銀行との連携など |
銀行と証券会社では、取り扱う金融商品に違いがあります。
例えば、NISAの成長投資枠で個別株式を購入したい場合は、証券会社を利用する必要があります。
銀行でNISAを始めるメリット
銀行でNISA口座を開設するメリットは、日常生活で利用している銀行のサービスと投資をまとめやすいことです。
主なメリットは次のとおりです。
- 普段利用している銀行で投資を始められる
- 銀行窓口で相談できる場合がある
- 預金口座と投資資金を管理しやすい
- 投資信託の積立を始めやすい
特に、投資に不慣れで、対面で相談できる環境を重視する人には銀行が向いている場合があります。
証券会社でNISAを始めるメリット
証券会社でNISA口座を開設するメリットは、投資商品の選択肢が広いことです。
主なメリットは次のとおりです。
- 国内株式や外国株式を購入できる
- 投資信託の選択肢が豊富な会社がある
- 投資情報や分析ツールを利用できる
- クレジットカード積立に対応する会社がある
- オンラインで取引を完結しやすい
特にネット証券は、投資信託を中心とした積立投資から、個別株式への投資まで幅広く対応しています。
新NISAで投資を始めた後、投資スタイルが変わる可能性も考慮すると、商品ラインナップが充実している証券会社を選ぶメリットは大きいでしょう。
5. 新NISAの銀行口座と証券口座を連携するメリット
銀行口座と証券口座を連携することで、投資資金の管理が便利になる場合があります。
ここでは、代表的なメリットを紹介します。
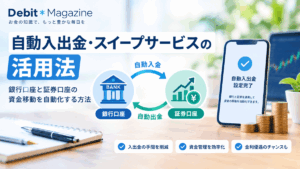
- 投資資金を自動的に準備できる
-
新NISAで毎月積立投資を行う場合、投資資金を準備する必要があります。
銀行口座と証券口座の連携サービスを利用すれば、毎月の入金手続きを簡略化できる場合があります。
例えば、毎月3万円の積立投資を行う場合、銀行口座から自動的に資金を移動する仕組みを利用すると、手動で振込を行う手間を減らせます。
ただし、自動入金や自動振替の対応状況は金融機関によって異なります。
- 銀行口座の預金金利が優遇される場合がある
-
銀行と証券会社の連携によって、普通預金金利が優遇される場合があります。
例えば、証券口座を開設して銀行口座と連携することが、優遇金利の条件になっているサービスもあります。
ただし、金利優遇の対象となる預金残高や適用条件は金融機関によって異なります。
また、金利は変更される可能性があるため、最新の条件を確認しましょう。
- 銀行と証券口座の資金管理を効率化できる
-
銀行口座と証券口座を連携すると、銀行口座にある資金を証券取引に利用しやすくなる場合があります。
例えば、銀行口座に投資資金を置いておき、証券会社で投資信託を購入する際に必要な金額を自動的に移動する仕組みなどがあります。
ただし、銀行口座と証券口座の連携は、必ずしもすべての金融機関で同じ仕組みになっているわけではありません。
利用するサービスの資金移動の仕組みや、入金・出金の条件を確認しておきましょう。
6. 新NISAのために銀行口座を選ぶ際の注意点
銀行口座を選ぶ際には、いくつか注意しておきたいポイントがあります。
- NISA口座は原則1人1口座
-
新NISA口座は、原則として1人につき1つの金融機関でしか利用できません。
銀行と証券会社の両方にNISA口座を開設して、同じ年にそれぞれの口座で投資することはできません。
また、つみたて投資枠と成長投資枠を別々の金融機関で利用することもできません。
ただし、NISA口座を利用する金融機関は、所定の手続きを行うことで年単位で変更できます。
金融機関を変更する場合は、変更手続きの期限や、変更前の金融機関で保有している商品をどう扱うか確認しましょう。
- 銀行口座の預金とNISAの投資商品は異なる
-
銀行口座に預けている預金と、NISA口座で購入した投資商品は異なるものです。
銀行預金は、預金保険制度の対象となる場合があります。
一方、NISA口座で購入した投資信託や株式は、元本が保証されているわけではありません。
投資商品は価格が変動するため、購入時よりも値下がりする可能性があります。
新NISAは運用益が非課税になる制度ですが、投資による損失がなくなる制度ではありません。
そのため、生活費や緊急時に必要なお金まで投資に回すことは避けましょう。
- キャンペーンや優遇金利だけで銀行を選ばない
-
銀行によっては、新NISAの口座開設や証券口座との連携を条件に、ポイント還元や金利優遇などのキャンペーンを実施している場合があります。
しかし、キャンペーンだけを理由に銀行口座を選ぶと、長期的には使いにくくなる可能性があります。
銀行口座を選ぶ際は、次のような点も確認しましょう。
- 通常時の預金金利
- ATM手数料や振込手数料
- 証券口座への入金方法
- 投資したい商品の取り扱い
- 銀行アプリの使いやすさ
新NISAは長期的な資産形成を目的として利用することが多いため、継続して使いやすい金融機関を選ぶことが重要です。
7. 新NISAの銀行口座に関するよくある質問
8. まとめ|新NISAの銀行口座は証券会社との相性で選ぼう
新NISAを始める際は、銀行口座と証券口座の役割を理解したうえで、自分に合った金融機関を選ぶことが大切です。
銀行口座を選ぶ際は、次の5つのポイントを確認しましょう。
- 証券口座への入金がしやすい
- 証券会社との連携による優遇がある
- ATM手数料や振込手数料が安い
- 普通預金金利が高い
- ポイント還元や銀行サービスが充実している
また、新NISAで幅広い金融商品から投資先を選びたい場合は、証券会社でNISA口座を開設する方法も検討しましょう。
銀行口座と証券口座を別々の金融機関で利用することもできるため、銀行の利便性と証券会社の投資サービスを組み合わせることが可能です。
新NISAは、長期的な資産形成を支える制度です。
目先のキャンペーンや金利だけでなく、長く使いやすい銀行口座と証券口座を選び、無理のない範囲で資産形成を始めましょう。