銀行口座と証券口座を連携すると、投資資金の入金や出金をスムーズに行えるようになります。
銀行口座から証券口座へ必要な資金を自動で移動できるサービスを利用すれば、株式や投資信託を購入するたびに入金手続きをする必要がなくなる場合もあります。
また、銀行と証券会社の組み合わせによっては、預金金利の優遇やポイント還元などの特典を受けられることもあります。
しかし、銀行口座と証券口座の連携方法は金融機関によって異なります。単に口座情報を連携するだけのサービスもあれば、自動入出金や預金金利の優遇まで利用できるサービスもあります。
この記事では、銀行口座と証券口座の連携方法を初心者向けに解説します。
- 銀行口座と証券口座を連携するメリット
- 銀証連携の具体的な設定方法
- 主な銀行・証券会社の連携サービス
- 連携するときの注意点
- 自分に合った銀行口座と証券口座の選び方
これからNISAや投資信託の積立投資を始める方も、ぜひ参考にしてください。
銀行口座と証券口座の連携とは?
銀行口座と証券口座の連携とは、銀行口座と証券会社の口座を紐づけ、資金移動や口座情報の確認などを便利にする仕組みです。
一般的に「銀証連携」とも呼ばれます。
銀行口座は、給与の受け取りや生活費の支払い、預金などに利用する口座です。一方、証券口座は、株式や投資信託などの金融商品を購入・保有するための口座です。
両者を連携すると、銀行口座にある資金を証券口座の投資に利用しやすくなります。
銀証連携で利用できる主なサービス
銀行口座と証券口座の連携によって利用できるサービスは、主に次の4つです。
| サービス | 内容 |
|---|---|
| 口座情報の連携 | 銀行や証券会社のアプリで口座情報を確認できる |
| 自動入金 | 投資資金が不足した際に銀行から証券口座へ自動入金する |
| 自動出金 | 証券口座の余剰資金を銀行口座へ自動で戻す |
| 預金金利の優遇 | 連携専用預金などに優遇金利が適用される |
ただし、すべての銀行・証券会社がこれらの機能を提供しているわけではありません。
口座情報を確認できるだけの連携と、資金を自動で移動できる連携は異なります。
そのため、銀行口座と証券口座を連携する際には、利用したい機能が備わっているかを確認することが重要です。
銀行口座と証券口座を連携するメリット
銀行口座と証券口座を連携すると、投資に関する手間を減らせるだけでなく、資産管理の効率化にもつながります。
ここでは、主なメリットを紹介します。
- 1. 投資資金の入金手続きが簡単になる
-
銀行口座と証券口座を連携する大きなメリットは、投資資金の入金が簡単になることです。
通常、証券口座で株式や投資信託を購入する場合、銀行口座から証券口座へ資金を入金する必要があります。
連携サービスを利用すると、銀行口座の残高を買付資金として利用できたり、必要な資金を自動で入金できたりする場合があります。
例えば、銀行口座に30万円を預けている場合、証券会社の買付注文に必要な資金が不足していれば、連携サービスによって不足分を自動で補えることがあります。
毎月の投資信託の積立や、株式を購入する機会が多い方にとって便利な仕組みです。
- 2. 自動入出金で資金移動の手間を減らせる
-
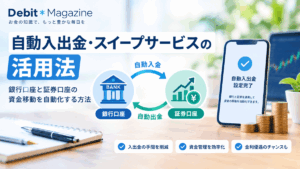
銀行口座と証券口座の連携サービスには、資金を自動で移動させる「スイープ」と呼ばれる機能があります。
スイープとは、銀行口座と証券口座の間で、買付や売却などに応じて資金を自動的に振り替える仕組みです。
例えば、楽天銀行と楽天証券の「マネーブリッジ」では、自動入出金(スイープ)を利用できます。
楽天証券での買付時に資金が不足している場合、楽天銀行から不足額を自動入金する仕組みが用意されています。また、証券口座の資金を銀行口座へ自動出金する機能もあります。
このようなサービスを活用すれば、銀行と証券会社の間で何度も振込・入金操作をする必要がなくなります。
- 3. 預金金利の優遇を受けられる場合がある
-
銀行と証券会社を連携すると、預金金利の優遇を受けられる場合があります。
銀行によっては、証券口座との連携を条件として、通常の普通預金とは異なる金利が適用される専用預金を提供しています。
例えば、次のようなサービスがあります。
- 楽天銀行と楽天証券の「マネーブリッジ」
- ドコモSMTBネット銀行とSBI証券の「SBIハイブリッド預金」
- SBI新生銀行とSBI証券の「SBIハイパー預金」
これらは銀行と証券会社の連携を活用したサービスですが、預金の種類や金利、資金移動の仕組みはそれぞれ異なります。
預金金利を重視する場合は、金利だけでなく、適用条件や対象残高、利用できる機能も確認しましょう。
- 4. 銀行と証券会社の資産をまとめて管理しやすくなる
-
銀行口座と証券口座を連携すると、銀行預金と投資資産をまとめて確認しやすくなる場合があります。
例えば、銀行アプリから証券口座の残高や保有資産を確認できるサービスがあります。
銀行預金と投資資産を把握できれば、次のような資産管理に役立ちます。
- 現金として確保している資金はいくらか
- 投資に回している資金はいくらか
- 毎月の積立投資に必要な資金はいくらか
- 預金と投資のバランスは適切か
ただし、銀行アプリで証券口座の情報を確認できるかどうかは、金融機関によって異なります。
また、口座情報を表示できることと、自動入出金ができることは別の機能です。
銀行口座と証券口座の連携方法
銀行口座と証券口座を連携する方法は、金融機関によって異なります。
一般的には、次のような流れで設定します。
まず、連携したい銀行口座と証券口座を開設します。
すでに両方の口座を持っている場合は、新たに口座を開設する必要はありません。
これから口座を開設する場合は、利用したい連携サービスに対応した銀行と証券会社を選びましょう。
例えば、楽天銀行と楽天証券の連携サービスを利用する場合は、両方の口座が必要です。
銀行口座と証券口座を開設したら、それぞれの公式サイトやアプリにログインします。
連携の申し込みは、銀行側から行う場合と証券会社側から行う場合があります。
連携サービスの案内ページを確認し、指定された手続き画面へ進みましょう。
連携サービスの申し込み画面で、利用規約やサービス内容を確認します。
その後、必要な情報を入力し、連携する口座を指定します。
金融機関によっては、証券会社のログイン情報を入力して認証する場合があります。
入力する情報や認証方法は各社で異なるため、必ず公式サイトや公式アプリから手続きを行ってください。
連携の申し込みでは、本人確認や認証が必要になる場合があります。
例えば、次のような方法が利用されます。
- 証券会社のログインID・パスワードによる認証
- 銀行のインターネットバンキングによる認証
- ワンタイムパスワードによる認証
- アプリでの本人認証
認証が完了すると、銀行口座と証券口座の連携手続きが進みます。
申し込みが完了したら、連携が有効になっているかを確認します。
連携サービスによっては、申し込み後すぐに利用できるものもあれば、一定の時間が必要なものもあります。
また、口座情報の連携が完了していても、自動入出金機能を別途設定する必要がある場合があります。
実際に投資を始める前に、次の項目を確認しましょう。
- 銀行口座と証券口座が正しく連携されているか
- 自動入金・自動出金が利用できる状態か
- 買付余力に銀行預金が反映されているか
- 資金移動のタイミングや条件に問題がないか
銀行口座と証券口座のおすすめの組み合わせ
銀行口座と証券口座の連携サービスは、金融機関ごとに特徴があります。
ここでは、代表的な組み合わせを紹介します。
| 銀行 | 証券会社 | 主な連携サービス |
|---|---|---|
| 楽天銀行 | 楽天証券 | マネーブリッジ |
| ドコモSMTBネット銀行 | SBI証券 | SBIハイブリッド預金 |
| SBI新生銀行 | SBI証券 | SBIハイパー預金 |
| MATSUI Bank | 松井証券 | スイープ入金 |
| 大和ネクスト銀行 | 大和証券 | ダイワのツインアカウント |
- 楽天銀行×楽天証券|マネーブリッジ
-
楽天銀行と楽天証券を利用する場合は、「マネーブリッジ」が代表的な連携サービスです。
マネーブリッジでは、銀行口座と証券口座を連携することで、自動入出金(スイープ)などの機能を利用できます。
主な特徴は次のとおりです。
- 楽天銀行と楽天証券の資金移動を自動化できる
- 証券口座の買付資金が不足した場合に自動入金できる
- 証券口座の余剰資金を銀行口座へ自動出金できる
- 楽天銀行の預金金利優遇を受けられる場合がある
楽天銀行と楽天証券の両方を利用している方や、楽天経済圏を活用している方に向いているサービスです。
- ドコモSMTBネット銀行×SBI証券|SBIハイブリッド預金
-
ドコモSMTBネット銀行とSBI証券を利用する場合は、「SBIハイブリッド預金」が代表的な連携サービスです。
SBIハイブリッド預金は、SBI証券の買付余力に預金残高を反映させる仕組みを備えています。
証券口座への入金操作を減らしながら、投資資金を管理しやすくなります。
なお、ドコモSMTBネット銀行は、2026年8月3日に住信SBIネット銀行から商号変更しています。
サービスの利用条件や金利などは、ドコモSMTBネット銀行およびSBI証券の公式情報を確認しましょう。
- SBI新生銀行×SBI証券|SBIハイパー預金
-
SBI新生銀行とSBI証券を利用する場合は、「SBIハイパー預金」が選択肢になります。
SBIハイパー預金は、SBI証券との連携により、投資待機資金を効率的に管理するための預金サービスです。
主な特徴は次のとおりです。
- SBI証券の買付余力に預金残高を反映できる
- 買付・売却時の資金移動を自動化できる
- 対象となる預金に所定の金利が適用される
ただし、SBI証券との連携先として利用できる預金サービスには制約があります。
ドコモSMTBネット銀行のSBIハイブリッド預金と、SBI新生銀行のSBIハイパー預金は、併用できないため注意しましょう。
- MATSUI Bank×松井証券|スイープ入金
-
MATSUI Bankと松井証券の組み合わせでは、スイープ入金を利用できます。
MATSUI Bankは、松井証券の利用者向けに提供されている銀行サービスです。
銀行口座に預けた資金を、松井証券での取引に利用しやすくする仕組みが用意されています。
松井証券をメインの証券会社として利用している方にとって、資金移動を効率化しやすい組み合わせです。
- 大和ネクスト銀行×大和証券|ダイワのツインアカウント
-
大和証券と大和ネクスト銀行を利用する場合は、「ダイワのツインアカウント」があります。
銀行口座と証券口座を連携し、投資資金を自動で振り替えるスウィープサービスなどを利用できます。
大和証券を利用している方や、銀行預金と証券資産を一体的に管理したい方に向いています。
銀行口座と証券口座を連携するときの注意点
銀行口座と証券口座の連携は便利ですが、利用前に確認しておきたい注意点もあります。
- 1. 連携できる銀行・証券会社は限られる
-
銀行口座と証券口座の連携は、すべての金融機関で利用できるわけではありません。
特定の銀行と証券会社の組み合わせでのみ利用できるサービスもあります。
例えば、楽天銀行のマネーブリッジは楽天証券との連携サービスです。
利用したい証券会社が決まっている場合は、その証券会社と連携できる銀行を確認してから口座を開設するとよいでしょう。
- 2. 自動入出金の対象外となる取引がある
-
自動入出金サービスを利用していても、すべての金融商品や取引が対象になるとは限りません。
例えば、楽天証券の自動入出金(スイープ)では、一部の外国株式など対象外の取引があります。
自動入金されると思っていた資金が反映されない場合もあるため、取引前に対象商品や利用条件を確認しましょう。
- 3. 生活費まで投資に使わないようにする
-
銀行口座の残高が証券口座の買付余力に反映されるサービスでは、生活費まで投資に利用してしまう可能性があります。
特に、銀行口座に給与や生活費をまとめて入れている方は注意が必要です。
投資資金と生活費を分けて管理することをおすすめします。
例えば、次のように資金を分ける方法があります。
資金の種類 管理方法 生活費 日常の支払いに使う銀行口座に確保 緊急予備資金 投資に使わない口座や預金に確保 投資資金 銀証連携を利用する銀行口座に確保 投資に回す金額をあらかじめ決めておくことで、資金管理がしやすくなります。
- 4. セキュリティ対策を徹底する
-
銀行口座と証券口座を連携する場合は、セキュリティ対策も重要です。
万が一、証券口座の認証情報が第三者に盗まれ、不正な取引が行われた場合、連携する銀行預金にも影響が及ぶ可能性があります。
SBI証券も、銀行連携サービスに関する被害リスクと対策について注意喚起しています。
安全に利用するため、次の対策を行いましょう。
- 銀行と証券会社で異なるパスワードを設定する
- 多要素認証や生体認証を利用する
- フィッシングメールや偽サイトに注意する
- 不審なログイン通知や取引通知を確認する
- 利用しない連携サービスは必要に応じて見直す
特に、銀行口座の残高を自動で投資に利用できるサービスでは、証券口座のセキュリティ対策が重要です。
銀行口座と証券口座の連携に関するよくある質問
まとめ|銀行口座と証券口座を連携して資産管理を効率化しよう
銀行口座と証券口座を連携すると、投資資金の入金や出金を効率化でき、資産管理の手間を減らせます。
また、銀行と証券会社の組み合わせによっては、預金金利の優遇や自動入出金などの便利なサービスを利用できます。
主な連携サービスには、次のようなものがあります。
- 楽天銀行×楽天証券:マネーブリッジ
- ドコモSMTBネット銀行×SBI証券:SBIハイブリッド預金
- SBI新生銀行×SBI証券:SBIハイパー預金
- MATSUI Bank×松井証券:スイープ入金
- 大和ネクスト銀行×大和証券:ダイワのツインアカウント
銀行口座と証券口座を選ぶ際は、預金金利だけでなく、自動入出金の有無や手数料、資金管理のしやすさも比較しましょう。
また、連携サービスを利用する場合は、生活費と投資資金を分けて管理することが大切です。
自分に合った銀行口座と証券口座を連携し、無理のない資産形成に役立てましょう。
※本記事は一般的な情報提供を目的としています。金融商品の購入や投資判断は、ご自身の判断と責任で行ってください。