銀行口座はいくつ持つべきなのか、気になっている方も多いのではないでしょうか。
給与の受け取りや生活費の支払い、貯金など、銀行口座にはさまざまな使い道があります。一方で、口座を増やしすぎると、お金の管理が複雑になったり、使っていない口座の維持に手間がかかったりすることもあります。
結論からいうと、一般的には銀行口座を2〜3口座に分けると、お金を管理しやすくなります。 ただし、最適な口座数は収入や貯蓄額、ライフスタイルによって異なります。
この記事では、銀行口座はいくつ持つべきなのか、目的別の使い分け方や複数口座を持つメリット・デメリット、口座を整理するときのポイントまで詳しく解説します。
これから銀行口座を開設する方も、すでに複数の口座を持っている方も、ぜひ参考にしてください。
銀行口座はいくつ持つべき?最適な数の目安
銀行口座の数に一律の正解はありませんが、まずは2〜3口座を目安に考えるとよいでしょう。
口座を増やすこと自体が目的ではなく、日々のお金の流れを把握しやすくすることが大切です。
銀行口座のおすすめの数
| 口座数 | おすすめの人 | 特徴 |
|---|---|---|
| 1口座 | シンプルに管理したい人 | 入出金をまとめて管理できる |
| 2口座 | 初めて家計管理を見直す人 | 生活費と貯金を分けられる |
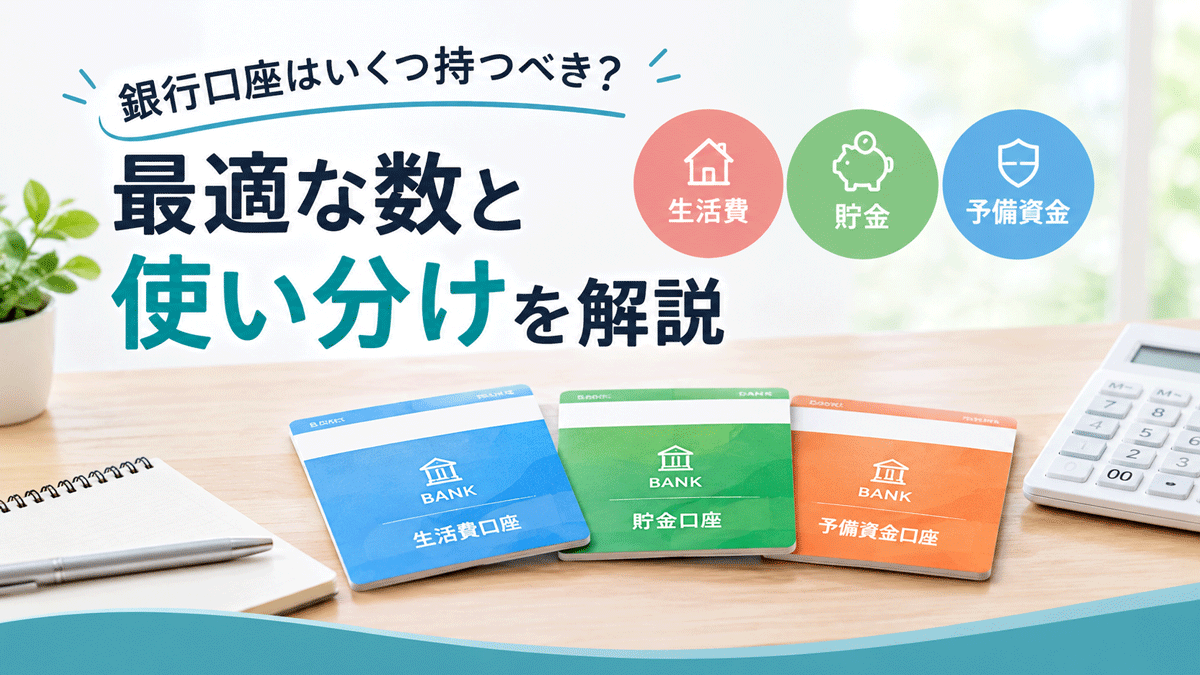
| 3口座 | 家計管理をしっかり行いたい人 | 生活費・貯金・予備資金を分けられる |
| 4口座以上 | 用途が明確な人 | 事業用や目的別貯金などに活用できる |
迷ったら、まずは2口座から始め、必要に応じて3口座に増やす方法がおすすめです。
例えば、給与の受け取りと毎月の支払いに使う口座を1つ、貯金専用の口座を1つ用意するだけでも、お金の管理方法を改善できます。
さらに、急な出費に備える口座を用意すれば、普段の生活費と緊急時の資金を分けて管理できます。
ただし、口座数を増やすほど管理が楽になるとは限りません。自分に必要な役割を考えて、無理のない範囲で使い分けましょう。
銀行口座を複数持つメリット
銀行口座を複数持つと、お金の流れを整理しやすくなります。主なメリットを3つ紹介します。
- 1. 生活費と貯金を分けられる
-
複数口座を持つ大きなメリットは、日常的に使うお金と貯めるお金を分けられることです。
1つの口座ですべてを管理していると、残高が多く見えても、家賃やクレジットカードの引き落としなどに使う予定のお金が含まれている場合があります。
生活費用と貯金用の口座を分ければ、使ってよいお金と残しておきたいお金を区別しやすくなります。
例えば、毎月の給与から一定額を貯金用口座へ移す仕組みを作れば、計画的な貯蓄にもつながります。
- 2. 銀行ごとのサービスを使い分けられる
-
銀行によって、預金金利、ATM利用手数料、振込手数料、ポイント還元などのサービスは異なります。
そのため、目的に合わせて銀行を使い分けることで、利便性やお得さを高められる可能性があります。
例えば、次のような使い方が考えられます。
- 給与の受け取りや公共料金の支払いは、使いやすい銀行にまとめる
- 貯金は、預金金利や預入条件を比較して銀行を選ぶ
- ネットショッピングやキャッシュレス決済は、連携サービスが充実した銀行を利用する
ただし、金利や手数料の優遇条件は銀行によって異なり、変更されることもあります。口座を開設する前に、最新の条件を確認しましょう。
- 3. 万が一のときに備えられる
-
1つの銀行だけに資金を集中させず、別の銀行にも口座を持っておけば、ATMやインターネットバンキングが一時的に利用できなくなった場合などに、別の口座を活用できる可能性があります。
また、預金額が大きい場合は、預金保険制度の保護範囲を意識して預け先を分けることも重要です。
金融庁によると、利息の付く普通預金や定期預金などは、原則として1金融機関につき預金者1人当たり、元本1,000万円までと破綻日までの利息等が保護されます。
同じ銀行に複数の口座を持っていても、対象となる預金は合算されます。そのため、保護範囲を意識して資金を分散する場合は、別の金融機関を利用することがポイントです。
出典:金融庁「預金保険制度」
銀行口座を複数持つデメリット
便利な複数口座ですが、増やしすぎると管理の負担が大きくなることもあります。
- 1. お金の全体像を把握しにくくなる
-
複数の銀行にお金を分けていると、それぞれの残高を確認しなければ、預貯金の総額がわかりにくくなります。
例えば、A銀行に生活費、B銀行に貯金、C銀行に予備資金を置いている場合、それぞれのアプリや明細を確認する必要があります。
家計簿アプリなどを利用して口座情報をまとめる方法もありますが、連携できる金融機関やサービスには違いがあります。
口座数を増やすときは、残高を定期的に確認できる仕組みも用意しておきましょう。
- 2. 未利用口座管理手数料がかかる場合がある
-
長期間利用していない銀行口座は、金融機関によって未利用口座管理手数料の対象になる場合があります。
例えば、りそな銀行では、一定の条件を満たす普通預金口座について、2年以上入出金がなく、預金残高が1万円未満の場合などに手数料がかかることがあります。
ただし、対象となる口座や適用条件、手数料の金額は金融機関によって異なります。
使っていない口座がある場合は、各銀行の公式サイトで条件を確認し、不要であれば解約を検討しましょう。
- 3. 暗証番号やログイン情報の管理が増える
-
口座が増えると、キャッシュカードやインターネットバンキングのログイン情報など、管理する情報も増えます。
管理が不十分だと、必要なときにログインできなかったり、利用状況の確認に時間がかかったりする可能性があります。
銀行ごとの認証方法やセキュリティ対策を確認し、パスワードを使い回さないなど、適切な管理を心がけましょう。
銀行口座のおすすめの使い分け方【目的別】
銀行口座を複数持つなら、口座ごとに役割を決めることが大切です。
ここでは、家計管理に取り入れやすい3口座の使い分け方を紹介します。
- 1. 生活費口座:給与の受け取りと支払い
-
生活費口座は、毎月のお金の出入りをまとめるための口座です。
主に、次のような用途に使います。
- 給与や報酬の受け取り
- 家賃や住宅ローンの引き落とし
- 電気・ガス・水道などの公共料金の支払い
- クレジットカードの利用代金の引き落とし
- 日常の買い物や現金の引き出し
生活費口座は、日常的に使う機会が多いため、ATMの使いやすさや振込手数料、給与振込の条件などを比較して選ぶとよいでしょう。
勤務先が給与振込に指定できる金融機関を定めている場合もあるため、事前に確認しておくと安心です。
- 2. 貯金口座:将来のためのお金を貯める
-
貯金口座は、生活費とは別に、将来使う予定のお金を貯めるための口座です。
例えば、次のような目的に活用できます。
- 引っ越しや家具・家電の購入
- 旅行や趣味の費用
- 車の購入や維持費
- 結婚や住宅購入などのライフイベント
- 将来に向けた貯蓄
生活費口座に貯金までまとめていると、残高に余裕があるように感じて、予定より多く使ってしまうこともあります。
そこで、給与が入ったら先に貯金分を別口座へ移す「先取り貯蓄」を取り入れると、貯蓄を習慣化しやすくなります。
貯金用の口座を選ぶ際は、預金金利だけでなく、ATM利用のしやすさ、振込手数料、預入期間なども確認しましょう。
- 3. 予備資金口座:急な出費に備える
-
予備資金口座は、急な出費や収入の減少などに備えるための口座です。
例えば、次のような場面で使うことを想定します。
- 病気やけがによる急な支出
- 家電の故障や修理費
- 冠婚葬祭などの臨時出費
- 失業や収入減少に備える生活費
予備資金は、必要になったときにすぐ使えることが重要です。そのため、長期間引き出せない商品よりも、必要なときに払い戻せる預金を中心に検討するとよいでしょう。
生活費口座や貯金口座と分けることで、緊急時に使える資金がどれくらいあるのか把握しやすくなります。
ただし、生活費と予備資金を別口座にすることが管理の負担になる場合は、無理に分ける必要はありません。
3口座の使い分け早見表
| 口座 | 主な用途 | 選ぶときのポイント |
|---|---|---|
| 生活費口座 | 給与受取・各種引き落とし | ATM・振込手数料・利便性 |
| 貯金口座 | 将来の支出・計画的な貯蓄 | 預金金利・預入条件 |
| 予備資金口座 | 急な出費への備え | 引き出しやすさ・管理のしやすさ |
すべての役割を別々の銀行にする必要はありません。自分に合った銀行を選び、無理なく続けられる仕組みを作ることが大切です。
銀行口座は何個まで持てる?複数口座を開設するときの注意点
銀行口座を複数持つこと自体は可能ですが、開設できる口座数や条件は金融機関によって異なります。
特に、同じ銀行で同じ種類の普通預金口座を複数開設したい場合は注意が必要です。
銀行によっては、原則として1人1口座としており、複数口座を開設するには明確な理由が必要になることがあります。
口座を開設する際は、次のポイントを確認しましょう。
- 同じ銀行で複数の普通預金口座を開設できるか
- 口座開設の目的が金融機関の条件を満たしているか
- ATMや振込などの手数料はいくらか
- 未利用口座管理手数料の対象になる条件は何か
- インターネットバンキングやアプリで管理できるか
なお、複数口座を開設する場合でも、本人名義で正当な目的に沿って利用することが重要です。
銀行口座を持ちすぎている場合の整理方法
すでに複数の銀行口座を持っていて、どれを残せばよいかわからない場合は、口座ごとの役割を見直してみましょう。
まずは、銀行名、残高、利用目的、主な引き落としなどを一覧にします。
通帳や各銀行のアプリを確認し、使っていない口座も含めて把握しましょう。
それぞれの口座について、今後も利用する理由があるか確認します。
例えば、次のような口座は残す候補になります。
- 給与の受け取りに使っている口座
- 家賃や公共料金の引き落としに必要な口座
- 預金金利や手数料の条件が自分に合っている口座
- 貯金や予備資金の管理に使っている口座
- 事業用など、明確な目的がある口座
反対に、利用目的がなく、残高もほとんど動いていない口座は整理の候補です。
不要な口座を解約する場合は、事前の確認が欠かせません。
特に、次の項目をチェックしましょう。
- 給与や年金などの振込先になっていないか
- クレジットカードや公共料金の引き落とし先になっていないか
- 家賃やローンなどの支払いに使っていないか
- 各種サービスの登録口座になっていないか
- 定期預金やほかの金融商品が残っていないか
必要な手続きを済ませてから解約すれば、支払いや入金に関するトラブルを防ぎやすくなります。
また、解約したい口座に残高がある場合は、振込手数料なども確認しながら資金を移しましょう。
銀行口座はいくつ持つべきか迷ったときの判断基準
最適な口座数は、生活スタイルによって異なります。自分に合う口座数を判断するために、次の目安を参考にしてください。
- 学生・新社会人の場合
-
学生や新社会人は、まず1〜2口座から始める方法がおすすめです。
アルバイト代や給与の受け取り、日常の支払いに使う口座を用意し、貯金を本格的に始める段階で貯金専用口座を追加するとよいでしょう。
最初から口座を増やしすぎず、管理に慣れてから見直すことがポイントです。
- 会社員の場合
-
会社員は、生活費口座と貯金口座を分けた2口座、または予備資金口座を加えた3口座が選択肢になります。
給与振込の条件やクレジットカードの引き落とし、ATMの利用頻度などを踏まえて、自分にとって使いやすい銀行を選びましょう。
- 貯蓄額が大きい場合
-
預貯金が増えてきた場合は、口座数だけでなく、預け先ごとの残高にも注目しましょう。
利息の付く普通預金や定期預金などは、預金保険制度により、原則として1金融機関につき元本1,000万円までとその利息等が保護されます。
同じ金融機関の複数口座は合算されるため、保護範囲を意識する場合は、金融機関を分けることを検討しましょう。
なお、外貨預金などは預金保険制度の保護対象外です。商品によって扱いが異なるため、預ける前に確認してください。
- 個人事業主・フリーランスの場合
-
個人事業主やフリーランスは、生活費と事業のお金を分けるため、事業用口座を設ける方法が有効です。
事業の売上入金や経費の支払いを事業用口座にまとめると、収支の把握や帳簿付けがしやすくなります。
生活費用の口座と事業用口座を分け、必要に応じて貯金用口座を追加するなど、用途に応じた管理を検討しましょう。
銀行口座はいくつ持つべき?よくある質問
まとめ|銀行口座は2〜3口座を目安に目的別に使い分けよう
銀行口座はいくつ持つべきか迷ったら、まずは2〜3口座を目安に考えてみましょう。
一般的には、次のような使い分けが考えられます。
- 生活費口座: 給与の受け取りや毎月の支払いに使う
- 貯金口座: 将来の支出や目標に向けてお金を貯める
- 予備資金口座: 急な出費や収入の減少に備える
ただし、最適な口座数は人それぞれです。1口座で十分に管理できる方もいれば、事業用や目的別貯金などのために、さらに口座が必要な方もいます。
大切なのは、口座をたくさん持つことではなく、それぞれの口座に明確な役割を持たせることです。
これから銀行口座を開設する方は、預金金利やATM利用手数料、振込手数料、使いやすさなどを比較し、自分の生活スタイルに合った銀行を選びましょう。
すでに複数の口座を持っている方は、現在の利用状況を確認し、必要な口座と不要な口座を整理することから始めてみてください。