「銀行口座を開設したいけれど、どの銀行を選べばいいのかわからない」「金利や手数料を比較しても、結局どこが自分に合っているのかわからない」と悩んでいませんか?
銀行口座は、給与の受け取りや日々の支払い、貯蓄など、生活に欠かせないものです。しかし、銀行によってATM利用手数料や振込手数料、預金金利、ポイントサービス、利用できる機能などが異なります。
何となく銀行を選んでしまうと、ATMを利用するたびに手数料がかかったり、自分に合った特典を受けられなかったりする可能性があります。
そこで本記事では、銀行口座の選び方で失敗しないための5つの基準を初心者向けにわかりやすく解説します。
ネット銀行と店舗型銀行の違いや、目的別の選び方、口座開設前に確認したい注意点も紹介します。自分の生活スタイルに合った銀行口座を見つけるために、ぜひ参考にしてください。
銀行口座の選び方で失敗しない5つの基準
銀行口座を選ぶときは、知名度やイメージだけで決めるのではなく、普段の使い方に合っているかを確認することが大切です。
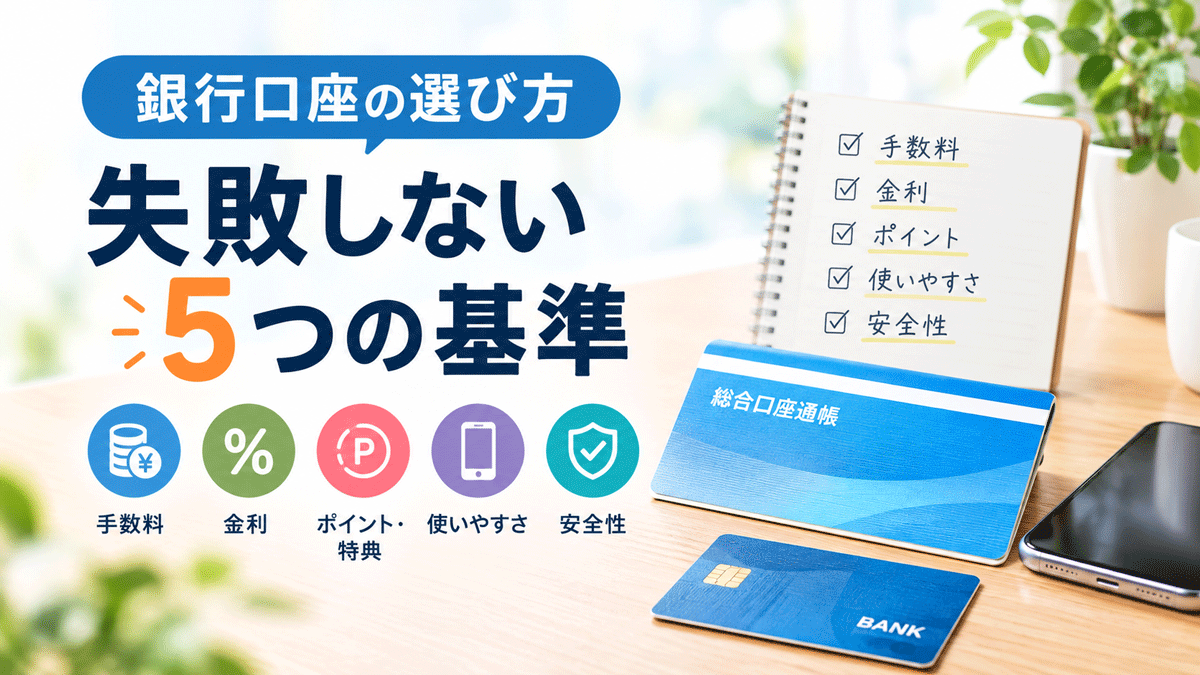
特に注目したいのは、次の5つの基準です。
- ATM利用手数料・振込手数料
- 預金金利
- ポイント還元・銀行独自の特典
- 使いやすさ・利便性
- 安全性・セキュリティ対策
それぞれの特徴を理解し、自分が重視したいポイントから比較していきましょう。
基準1:ATM利用手数料・振込手数料で選ぶ
銀行口座を選ぶときに、まず確認したいのがATM利用手数料と振込手数料です。
ATMで現金を引き出す機会が多い人や、別の銀行へ振り込む機会が多い人は、手数料の違いによって年間の負担が変わります。
ATM利用手数料は無料になる条件まで確認する
銀行によっては、自社ATMの利用が無料でも、提携ATMでは手数料がかかる場合があります。また、同じATMでも利用する曜日や時間帯によって手数料が異なることがあります。
口座を選ぶ際は、次の項目を確認しましょう。
- 普段利用するATMで出金できるか
- 平日の日中や夜間、土日祝日の手数料はいくらか
- ATM利用手数料が無料になる回数は何回か
- 無料回数を増やすための条件があるか
- 入金にも手数料がかかるか
例えば、仕事帰りや休日に現金を引き出すことが多い人は、夜間や土日祝日のATM手数料が重要な比較ポイントになります。
一方、普段からキャッシュレス決済を利用している人は、ATMの利用回数が少ないため、振込手数料や預金金利を優先したほうがよい場合もあります。
振込手数料は他行宛ての料金を比較する
振込手数料も、銀行選びで見落としやすいポイントです。
家賃や仕送り、生活費の移動などで他行宛ての振込を利用する人は、他行宛て振込手数料を確認しましょう。
特に、次のような違いに注目してください。
- 同じ銀行宛ての振込手数料
- 他の銀行宛ての振込手数料
- インターネットバンキングでの振込手数料
- 月間の無料振込回数
- 無料回数が適用されるための条件
手数料が無料と表示されていても、対象となる取引や利用条件が限られていることがあります。無料回数だけでなく、自分の利用方法で実際に無料になるかを確認することが大切です。
ATMや振込をよく利用する人は、手数料の安さを優先して銀行口座を選ぶとよいでしょう。
基準2:預金金利で選ぶ
銀行口座にお金を預けておくなら、預金金利も比較したいポイントです。
普通預金の金利は銀行によって異なり、条件によって優遇金利が適用される場合もあります。
普通預金金利と優遇条件を確認する
普通預金は、日常の支払いや給与の受け取りなどに使いやすい預金です。必要なときにお金を引き出しやすいため、生活費や緊急時に備えるお金の管理に向いています。
銀行を比較するときは、次の点を確認しましょう。
- 普通預金の適用金利
- 金利が適用される条件
- 給与受取や口座残高などによる優遇の有無
- 金利の見直し時期や変動の可能性
- 定期預金など、ほかの預金商品の金利
特に注意したいのは、広告などで紹介されている高い金利が、すべての利用者に適用されるとは限らないことです。
一定の残高やサービスの利用などが条件になっている場合もあるため、通常金利と優遇金利を分けて確認しましょう。
預金金利の違いは預ける金額によって変わる
金利を比較するときは、金利の数字だけでなく、実際に受け取れる利息を考えることも大切です。
例えば、税引前の年利0.2%と年利0.5%を比較した場合、100万円を1年間預けたときの利息の目安は次のとおりです。
| 比較項目 | 年利0.2% | 年利0.5% |
|---|---|---|
| 預金額 | 100万円 | 100万円 |
| 1年間の税引前利息 | 2,000円 | 5,000円 |
| 税引後利息の目安 | 約1,594円 | 約3,984円 |
この例では、年利0.5%のほうが税引前で年間3,000円多く利息を受け取れる計算です。
ただし、預金金利は変更される場合があります。また、金利が高くてもATMや振込の手数料が多くかかると、メリットが小さくなることがあります。
預金金利だけで判断せず、手数料や特典も含めて総合的に比較しましょう。
基準3:ポイント還元・銀行独自の特典で選ぶ
銀行によっては、給与の受け取りや口座振替、提携サービスの利用などに応じて、ポイント還元や手数料の優遇を受けられる場合があります。
普段利用しているサービスと相性のよい銀行を選ぶことで、口座をより便利に活用できる可能性があります。
普段使っているポイントサービスとの相性を確認する
ポイントを重視するなら、自分が普段利用しているサービスと銀行の特典が連携しているかを確認しましょう。
例えば、次のようなポイントを比較できます。
- 給与受取などでポイントが貯まるか
- 銀行サービスの利用でポイントが付与されるか
- キャッシュレス決済との連携特典があるか
- ポイントを使える店舗やサービスが多いか
- ポイント付与に条件や上限が設定されているか
ただし、ポイント還元の条件や対象取引は銀行ごとに異なります。口座を開設するだけでポイントがもらえるとは限らないため、必ず公式サイトで最新の条件を確認してください。
銀行独自の優遇サービスも比較する
ポイント以外にも、銀行によってはATM手数料の優遇、振込手数料の優遇、提携サービスの特典などが用意されている場合があります。
重要なのは、特典の数ではなく、自分が実際に利用する特典があるかどうかです。
例えば、ポイントをほとんど利用しない人にとっては、ポイント還元率の高さよりも、ATMや振込の手数料が安いことのほうがメリットになるかもしれません。
反対に、特定のキャッシュレス決済やポイントサービスを日常的に利用している人は、それらと連携できる銀行を候補にするとよいでしょう。
特典の条件が複雑な場合は、条件を達成するために必要な手間まで考えて比較することをおすすめします。
基準4:使いやすさ・利便性で選ぶ
銀行口座は、日常的に使うものだからこそ、使いやすさも重要です。
金利や手数料が魅力的でも、必要なときに入出金できなかったり、使いたい機能がなかったりすると、不便に感じる可能性があります。
ネット銀行と店舗型銀行の違いを理解する
銀行には、インターネットでの取引を中心とするネット銀行と、店舗での相談や手続きにも対応する銀行があります。
それぞれに特徴があるため、自分の生活スタイルに合うタイプを選びましょう。
| 比較項目 | ネット銀行 | 店舗型銀行 |
|---|---|---|
| 主な取引方法 | スマホ・パソコンなど | 店舗・ATM・オンラインなど |
| 店舗での相談 | 対応していない場合がある | 店舗で相談できる場合がある |
| ATM利用 | 提携ATMなどを利用 | 自社・提携ATMなどを利用 |
| オンライン取引 | オンライン中心 | オンライン対応の範囲は銀行による |
| 向いている人 | オンラインで手続きを完結したい人 | 対面で相談したい人 |
ネット銀行は、スマホで残高確認や振込などを行いたい人に向いています。一方、対面で相談したい人や、店舗窓口での手続きを重視する人は、店舗型銀行を候補にするとよいでしょう。
口座開設の方法と必要な手続きを確認する
銀行によって、口座開設の申し込み方法や本人確認の手順が異なります。
スマホアプリで申し込める銀行もあれば、郵送や店舗での手続きが必要になる場合もあります。
口座を開設する前に、次の点を確認しましょう。
- スマホやパソコンから申し込めるか
- アプリで本人確認ができるか
- 郵送や店舗での手続きが必要か
- キャッシュカードが発行されるか
- 口座開設後に利用できるまでの期間
- 給与受取や各種引き落としに利用できるか
特に、給与受取口座や公共料金の引き落とし口座として使う場合は、勤務先や利用するサービスがその銀行に対応しているかも確認しておきましょう。
アプリの機能やサポート体制もチェックする
スマホを中心に銀行を利用する人は、アプリの使いやすさも比較ポイントになります。
残高や入出金明細を確認しやすいか、振込の操作がわかりやすいか、利用履歴を確認できるかなどを確認しておくと安心です。
また、ログインできない場合やカードを紛失した場合に、どのような問い合わせ窓口を利用できるかも重要です。
自分が使いたい機能を無理なく利用できる銀行を選ぶことが、長く使い続けるためのポイントです。
基準5:安全性・セキュリティ対策で選ぶ
銀行口座には大切なお金を預けるため、利便性やお得さだけでなく、安全性も確認する必要があります。
銀行を選ぶときは、金融機関としての信頼性に加えて、不正利用を防ぐためのセキュリティ対策にも注目しましょう。
不正利用を防ぐための機能を確認する
オンラインで銀行を利用する場合は、ログインや振込時のセキュリティ対策が重要です。
比較するときは、次のような機能や仕組みを確認しましょう。
- ワンタイムパスワードなどの追加認証
- 生体認証などを利用したログイン機能
- 不審な取引を検知する仕組み
- ログインや取引に関する通知機能
- ATMの出金限度額などを設定する機能
- 紛失・盗難時の利用停止手続き
すべての銀行が同じ機能を提供しているわけではありません。自分が使いたい認証方法や通知機能に対応しているか、公式サイトで確認しましょう。
また、銀行側の対策だけでなく、利用者自身が推測されにくいパスワードを設定することや、メール・SMSの不審なリンクを開かないことも大切です。
預金保険制度についても知っておこう
銀行を選ぶ際は、万が一、金融機関が破綻した場合に預金がどのように保護されるのかも知っておきましょう。
日本の預金保険制度では、利息の付く普通預金や定期預金などの一般預金等は、原則として1金融機関ごとに預金者1人当たり、合算して元本1,000万円までと破綻日までの利息等が保護されます。
一方、一定の要件を満たす決済用預金は全額保護されます。外貨預金など、預金保険制度の対象外となる商品もあるため注意が必要です。
複数の支店に口座を持っていても、同じ金融機関であれば原則として合算して扱われます。預金額が大きい場合は、保護の対象や範囲を確認しておきましょう。
詳しくは、金融庁の預金保険制度の案内をご確認ください。
ネット銀行と店舗型銀行はどちらを選ぶべき?
銀行口座を選ぶときに迷いやすいのが、ネット銀行と店舗型銀行のどちらを選ぶかという点です。
結論からいうと、どちらが優れているかは一概には決められません。日常の取引方法や、銀行に求めるサービスによって適した選択肢は変わります。
- ネット銀行が向いている人
-
次のような人は、ネット銀行を候補にするとよいでしょう。
- スマホで残高確認や振込を済ませたい
- 店舗に行かずに手続きを進めたい
- ATMや振込の手数料を抑えたい
- 預金金利やポイントサービスを比較したい
- オンラインでの資金管理に慣れている
ネット銀行を比較するときは、金利や手数料だけでなく、利用できるATM、無料回数の条件、アプリの機能なども確認しましょう。
- 店舗型銀行が向いている人
-
次のような人は、店舗型銀行も比較してみましょう。
- 対面で相談できる窓口がほしい
- 店舗やATMを利用する機会が多い
- 住宅ローンなども含めて相談したい
- オンラインだけでの手続きに不安がある
- 身近な場所で銀行サービスを利用したい
ただし、店舗型銀行でもオンライン取引に対応しているため、店舗の有無だけで判断する必要はありません。
普段の利用方法に合わせて、店舗、ATM、アプリ、電話など、必要なサービスがそろっているかを確認しましょう。
【目的別】自分に合った銀行口座の選び方
銀行口座を選ぶときは、どの銀行が人気かだけでなく、何のために口座を使うのかを考えることが大切です。
ここでは、代表的な目的別に選び方を紹介します。
- 初めて銀行口座を開設する人
-
初めて口座を開設する場合は、使いやすさと基本的な手数料を優先しましょう。
ATMの利用方法、アプリの使いやすさ、給与受取への対応、口座開設の手続きなどを確認すると、候補を絞り込みやすくなります。
最初から多くの特典を比較するよりも、日常生活で不便なく使えることを重視するのがおすすめです。
- 給与受取や生活費の管理に使いたい人
-
給与受取や生活費の支払いに使う口座なら、入出金のしやすさや振込手数料、口座振替への対応を確認しましょう。
家賃やクレジットカードの利用代金、公共料金などの引き落としに利用できるかも重要です。
毎月の収支を把握しやすいアプリや、入出金通知などの機能があると、家計管理にも役立ちます。
- 貯蓄を増やしたい人
-
貯蓄を目的にする場合は、普通預金や定期預金の金利、優遇条件、資金を引き出す際の使いやすさなどを比較しましょう。
生活費と貯蓄を別々の口座で管理すると、使うお金と貯めるお金を区別しやすくなります。
ただし、金利だけを見て選ぶのではなく、預金保険制度の対象範囲や、必要なときに資金を引き出せるかも確認しておきましょう。
- ポイントを効率よく貯めたい人
-
ポイントを重視する場合は、普段利用しているキャッシュレス決済やポイントサービスとの連携を確認しましょう。
給与受取、口座振替、決済サービスの利用などによって特典を受けられる場合があります。
特典を比較するときは、付与条件や上限、ポイントの使い道も含めて判断することが大切です。
- 個人事業主・フリーランスの人
-
個人事業主やフリーランスの場合は、事業用のお金と生活費を分けて管理できる口座を検討しましょう。
振込手数料、入出金明細の確認のしやすさ、会計ソフトとの連携、事業用途での利用条件などが比較ポイントになります。
個人口座を事業に利用できるかどうかは銀行の規定によって異なるため、事前に確認してください。事業用口座や法人向け口座が必要な場合は、個人向け口座とは別に比較することをおすすめします。
銀行口座を選ぶときに注意したい3つのポイント
銀行口座を比較する際は、金利や手数料だけでなく、申し込み前に確認しておきたい点もあります。
- 1. 手数料無料の条件を確認する
-
「ATM手数料無料」「他行宛て振込無料」と書かれていても、利用できる回数や条件が決まっている場合があります。
無料になる回数、対象ATM、対象となる取引、優遇条件などを公式サイトで確認しましょう。
- 2. 金利や特典は最新の情報を確認する
-
預金金利やポイント還元、手数料の優遇条件は変更されることがあります。
比較サイトや過去の記事だけで判断せず、申し込み前に銀行公式サイトの最新情報を確認することが大切です。
- 3. 口座を増やしすぎない
-
銀行口座を複数持つと、用途ごとにお金を管理しやすくなる一方、残高や利用状況の確認が煩雑になる場合があります。
まずはメインで使う口座を決め、必要に応じて貯蓄用や事業用の口座を追加する方法もあります。
自分が管理できる範囲で口座を使い分けましょう。
銀行口座の選び方に関するよくある質問
まとめ:自分の生活スタイルに合った銀行口座を選ぼう
銀行口座の選び方で失敗しないためには、知名度や金利だけで判断するのではなく、普段の使い方に合っているかを確認することが大切です。
今回紹介した5つの基準を振り返りましょう。
- ATM・振込手数料: 日常的な入出金や振込の負担を抑えられるか
- 預金金利: 預けるお金に見合った利息が期待できるか
- ポイント・特典: 普段利用するサービスと相性がよいか
- 使いやすさ: アプリやATM、店舗、サポートを無理なく利用できるか
- 安全性: セキュリティ対策や預金保険制度を確認できているか
すべての条件を満たす銀行を探すよりも、自分が重視する条件を決めて比較することが、納得できる銀行選びにつながります。
まずは給与受取や生活費の管理、貯蓄など、口座を開設する目的を整理してみましょう。
そのうえで複数の銀行を比較し、自分に合った口座を選んでみてください。
銀行ごとの特徴を知りたい方は、当サイトの銀行別ガイドも参考にしながら、手数料や預金金利、サービス内容を比較してみましょう。