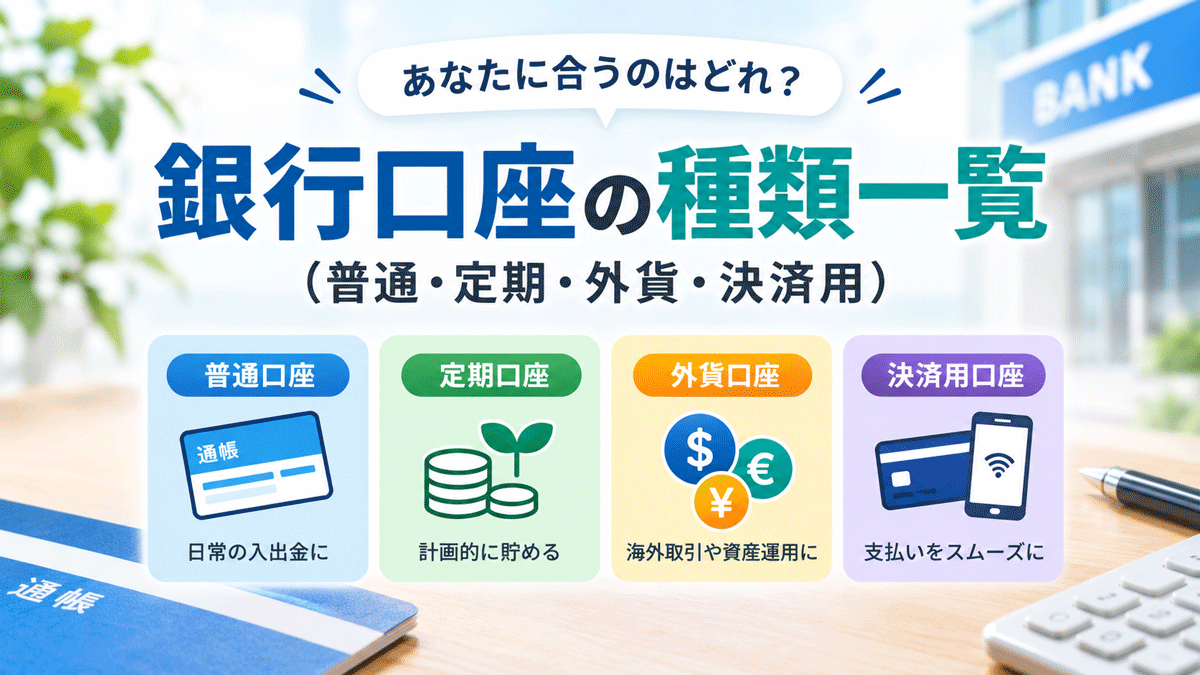
銀行口座には、日常生活で使う「普通預金」や、まとまったお金を一定期間預ける「定期預金」、外国の通貨でお金を預ける「外貨預金」など、さまざまな種類があります。
それぞれ特徴や利用目的が異なるため、自分の生活スタイルやお金の使い道に合った口座を選ぶことが大切です。
また、銀行口座を選ぶ際は、預金金利だけでなく、ATM手数料や振込手数料、預金保険制度による保護の範囲も確認しておきましょう。
この記事では、銀行口座の主な種類を一覧で紹介し、普通預金・定期預金・外貨預金・決済用預金の違い、メリット・デメリット、目的別の選び方までわかりやすく解説します。
「どの銀行口座を選べばよいかわからない」「貯金用と生活費用の口座を分けたい」という方は、ぜひ参考にしてください。
銀行口座の種類一覧
銀行で取り扱われる預金には、普通預金、定期預金、貯蓄預金、当座預金、外貨預金、決済用預金などがあります。
まずは、それぞれの特徴と主な利用目的を確認しましょう。
| 預金の種類 | 主な特徴 | おすすめの利用目的 |
|---|---|---|
| 普通預金 | 自由に預け入れ・引き出しができる | 給与受取・生活費・日常の支払い |
| 定期預金 | 一定期間お金を預ける | 使う予定のないお金の貯蓄 |
| 積立定期預金 | 毎月など決まったタイミングで積み立てる | 旅行・教育費・将来の出費 |
| 貯蓄預金 | 貯蓄を目的とした預金 | 生活費と貯蓄の使い分け |
| 当座預金 | 主に事業上の決済に利用する | 法人・個人事業主の決済 |
| 外貨預金 | 米ドルなどの外国通貨で預ける | 外貨での資金保有・運用 |
| 決済用預金 | 一定の条件を満たし、預金保険制度で全額保護される | 決済資金の管理・保全 |
銀行口座を選ぶときは、まず「日常的に使うお金」「しばらく使わないお金」「外貨で保有したいお金」のように、目的を分けて考えると選びやすくなります。
普通預金とは?日常生活で使いやすい基本の口座
普通預金は、必要なときにお金を預け入れたり、引き出したりできる預金です。
給与の受取口座や公共料金の引き落とし、クレジットカードの支払い、ATMでの現金の出し入れなど、日常生活のさまざまな場面で利用されています。
銀行口座を初めて開設する方は、まず普通預金を検討するとよいでしょう。
普通預金のメリット
普通預金の主なメリットは、次のとおりです。
- 必要なときにお金を引き出しやすい
- 給与や年金などの受取口座として利用できる
- 公共料金や各種サービスの口座振替に使える
- ATMやインターネットバンキングで残高を確認できる
- 日常の支払いと貯蓄の管理に活用できる
特に、スマートフォンで残高確認や振込ができるネット銀行を利用すれば、店舗に行かずに手続きを進められる場合があります。
普通預金のデメリット
普通預金には、次のような注意点もあります。
- 預金金利によっては利息が少ない
- ATMや振込の利用条件によって手数料がかかる
- 生活費と貯蓄を同じ口座に入れると管理しにくい
- 利息の付く普通預金は、預金保険制度上、一定の保護限度額がある
日常的に使うお金を管理するには便利ですが、長期間使わないお金まで同じ口座に置いておく必要はありません。
貯蓄用の口座を別に設けることで、使えるお金と貯めるお金を区別しやすくなります。
普通預金が向いている人
普通預金は、次のような方に向いています。
- 初めて銀行口座を開設する人
- 給与やアルバイト代の受取口座が必要な人
- 日常の買い物や支払いに使いたい人
- いつでも引き出せるお金を確保したい人
- ネット銀行を活用して手数料を節約したい人
銀行口座の使いやすさを重視するなら、普通預金を基本に考えましょう。
定期預金とは?使う予定のないお金を預ける口座
定期預金は、あらかじめ決めた期間、銀行にお金を預ける預金です。
預入期間には、金融機関や商品によって1か月、6か月、1年、3年などの選択肢があります。
一般的に、満期まで預けることを前提とした商品で、生活費とは別に管理したいお金や、すぐに使う予定のない資金を預けるときに活用できます。
定期預金のメリット
定期預金の主なメリットは、次のとおりです。
- 普通預金と分けて貯蓄を管理できる
- 商品によっては普通預金より高い金利が設定されている
- 満期日を決めて計画的に貯蓄できる
- 預金保険制度の対象となる円定期預金がある
ただし、定期預金の金利は金融機関や預入期間などによって異なります。普通預金より必ず高いとは限らないため、申込前に金利を比較しましょう。
定期預金のデメリット
定期預金には、次のような注意点があります。
- 満期前に解約すると、適用金利が下がる場合がある
- 商品によっては中途解約の条件が定められている
- 預入期間中に金利が上昇しても、固定金利の商品では預入時の金利が適用される
- 利息や元本の保護には預金保険制度のルールが適用される
近いうちに使う予定があるお金や、急な出費に備える資金は、すべて定期預金に入れるのではなく、普通預金にも残しておくと安心です。
定期預金が向いている人
定期預金は、次のような方に向いています。
- 生活費とは別に貯蓄を確保したい人
- しばらく使う予定のないお金がある人
- 満期を決めて計画的に貯めたい人
- 元本の安定性を重視して円預金を利用したい人
金利を比較するときは、表示されている年利だけでなく、預入期間、中途解約時の金利、税引後の受取利息も確認しましょう。
外貨預金とは?外国の通貨でお金を預ける預金
外貨預金は、日本円ではなく、米ドルやユーロなどの外国通貨でお金を預ける預金です。
円預金とは異なり、預金金利だけでなく為替レートの変動によっても、円に換算したときの受取金額が変わります。
そのため、外貨預金を検討するときは、金利の高さだけで判断しないことが大切です。
外貨預金のメリット
外貨預金の主なメリットは、次のとおりです。
- 外国通貨で資金を保有できる
- 通貨や商品によっては円預金より高い金利が設定されている
- 為替レートの変動によって為替差益が生じる可能性がある
- 海外旅行や海外での支払いに使う外貨を準備できる場合がある
ただし、外貨預金の金利は通貨や預入期間によって異なり、為替差益も確実に得られるわけではありません。
外貨預金のデメリット
外貨預金には、特に注意したいリスクがあります。
- 円高になると、円に換算した資産の価値が減少する場合がある
- 円と外貨を交換するときに為替手数料がかかる場合がある
- 為替変動によって元本割れが生じる可能性がある
- 預金保険制度の保護対象外である
例えば、1米ドル=150円のときに1万米ドルを預けると、円換算額は150万円です。
その後、1米ドル=140円になった場合、1万米ドルの円換算額は140万円になります。為替手数料や利息などを考慮しなければ、円換算で10万円の差が生じる計算です。
このように、外貨預金は金利が高くても、為替変動によって損失が発生する可能性があります。
外貨預金が向いている人
外貨預金は、次のような方が検討する商品です。
- 外国通貨で資金を保有したい人
- 為替変動のリスクを理解している人
- 海外旅行や海外での支払いに外貨を使う予定がある人
- 円預金とは異なる通貨で資産を保有したい人
一方、元本割れを避けたい人や、近いうちに生活費として使う予定のお金を預けたい人は、慎重に検討しましょう。
決済用預金とは?預金保険制度で全額保護される預金
決済用預金とは、一定の条件を満たし、預金保険制度によって全額保護される預金です。
金融庁によると、決済用預金は、次の3つの条件を満たす預金を指します。
- 無利息であること
- 要求払いであること(預金者がいつでも払い戻しを請求できること)
- 決済サービスを提供できること
代表例は当座預金や、利息の付かない普通預金などです。
一般的な利息の付く普通預金とは、預金保険制度による保護の範囲が異なります。
決済用預金のメリット
決済用預金の主なメリットは、次のとおりです。
- 預金保険制度によって全額保護される
- 要件を満たせば、預金額に上限なく保護される
- 決済に使う資金を管理できる
- 預金保険制度上の保護範囲を重視する場合に選択肢となる
特に重要なのは、決済用預金が預金保険制度によって全額保護される点です。
ただし、全額保護の対象となるのは、決済用預金の要件を満たす商品です。通常の普通預金がすべて全額保護されるわけではありません。
決済用預金のデメリット
決済用預金には、次のような注意点があります。
- 利息が付かない
- 取扱金融機関や利用できるサービスが限られる場合がある
- 一般的な普通預金と商品性や利用条件が異なる場合がある
利息が付かないため、預金金利による収益を得る目的には向いていません。
一方で、預金保険制度による全額保護を重視する場合には、検討する価値があります。
決済用預金が向いている人
決済用預金は、次のような方に向いています。
- 預金保険制度による全額保護を重視する人
- 決済用の資金を管理したい人
- 利息よりも預金保護の範囲を優先したい人
なお、決済用預金を利用できるかどうかは金融機関によって異なります。口座開設前に商品内容や利用条件を確認しましょう。
そのほかに知っておきたい銀行預金の種類
銀行には、普通預金・定期預金・外貨預金・決済用預金以外にも、目的に応じた預金があります。
ここでは、知っておきたい代表的な種類を紹介します。
- 積立定期預金
-
積立定期預金は、毎月など決まったタイミングで一定額を積み立てる預金です。
毎月の給与から自動的に積み立てる仕組みを利用すれば、貯蓄を習慣化しやすくなります。
旅行資金、教育費、車の購入費用など、将来必要になるお金を計画的に準備したい方に向いています。
ただし、積立方法や解約条件、金利などは金融機関によって異なります。
- 貯蓄預金
-
貯蓄預金は、貯蓄を目的とした預金です。
商品によっては、残高などの条件に応じて金利が設定されます。
ただし、一般的に普通預金のように自由に口座振替へ利用できないなど、決済機能に制限がある場合があります。
日常の支払いに使う口座と貯蓄用の口座を分けたい方は、利用条件を確認してみましょう。
- 当座預金
-
当座預金は、主に企業や個人事業主が手形・小切手などの決済に利用する預金です。
一般的に利息は付きませんが、決済用預金の要件を満たす当座預金は、預金保険制度によって全額保護されます。
日常生活の給与受取やATM利用を目的とする個人の場合、通常は普通預金が基本的な選択肢になります。
普通預金・定期預金・外貨預金・決済用預金の違いを比較
ここまで紹介した4種類の預金について、特徴を比較してみましょう。
| 比較項目 | 普通預金 | 定期預金 | 外貨預金 | 決済用預金 |
|---|---|---|---|---|
| 主な目的 | 日常の資金管理 | 計画的な貯蓄 | 外貨での資金保有 | 決済・資金保全 |
| 預入通貨 | 円など | 円など | 外国通貨 | 主に円 |
| 引き出しやすさ | 高い | 商品による | 商品による | 高い |
| 金利 | 商品による | 商品による | 通貨・商品による | 無利息 |
| 為替リスク | 円預金なら原則なし | 円預金なら原則なし | あり | 円建てなら原則なし |
| 預金保険制度 | 利息付きは上限あり | 対象商品は上限あり | 対象外 | 要件を満たせば全額保護 |
※外貨預金や決済用預金の取扱いは商品によって異なります。具体的な保護範囲は金融機関や預金商品の条件を確認してください。
重要なのは、どの預金が最も優れているかではなく、何に使うお金なのかによって使い分けることです。
銀行口座の種類はどう選ぶ?目的別のおすすめ
銀行口座を選ぶ際は、預金金利だけでなく、お金の使い道や必要なタイミングを考えることが大切です。
ここでは、目的別の選び方を紹介します。
- 給与受取や生活費の管理には普通預金
-
給与受取、家賃、公共料金、クレジットカードの支払いなど、日常的に使うお金には普通預金が便利です。
口座を選ぶ際は、次の項目を比較しましょう。
- 給与受取口座として利用できるか
- ATM手数料が無料になる条件
- 他行宛て振込手数料
- スマートフォンアプリの使いやすさ
- 口座振替への対応状況
特にネット銀行は、ATM手数料や振込手数料の優遇サービスを提供している場合があります。
普段の利用頻度を考えながら、無理なく使い続けられる銀行を選びましょう。
- 使う予定のないお金を貯めるなら定期預金
-
しばらく使う予定のないお金は、定期預金を検討できます。
例えば、半年後や1年後に使う予定の資金がある場合は、予定に合った預入期間の商品を選ぶ方法があります。
比較する際は、次のポイントを確認しましょう。
- 預入期間
- 適用金利
- 中途解約時の条件
- 満期時の取扱い
- 預金保険制度の保護範囲
急な出費に備えるお金まで預けてしまわず、必要な生活資金は普通預金に確保しておくことが大切です。
- 毎月コツコツ貯めたいなら積立定期預金
-
毎月の収入から一定額を貯めたい方は、積立定期預金を検討しましょう。
自動積立に対応した商品なら、毎月決まった日に積み立てられるため、貯蓄を続けやすくなります。
先取り貯蓄を取り入れたい学生や新社会人にも、検討しやすい方法です。
- 外貨で資金を保有したいなら外貨預金
-
外貨預金は、外国通貨で資金を保有したい方の選択肢です。
ただし、為替変動によって円換算の資産価値が変わり、為替手数料などもかかる場合があります。
金利の高さだけで判断せず、為替リスクや預金保険制度の対象外であることを理解したうえで検討しましょう。
- 預金保険制度による全額保護を重視するなら決済用預金
-
預金保険制度による全額保護を重視する場合は、決済用預金が選択肢になります。
決済用預金として扱われるには、無利息・要求払い・決済サービスの提供という3つの条件を満たす必要があります。
利息の付く普通預金や定期預金とは保護の仕組みが異なるため、金融機関に確認してから選びましょう。
銀行口座を選ぶときに確認したい5つのポイント
預金の種類を理解したら、次は具体的な銀行選びです。
銀行口座は、開設時だけでなく、日常的に利用することを考えて選ぶ必要があります。
- 1. 預金金利
-
預金金利は、預けたお金に対して受け取れる利息を左右します。
ただし、金利が高いからといって、必ずしも自分に適した口座とは限りません。
普通預金なら日常の使いやすさ、定期預金なら預入期間や中途解約条件もあわせて確認しましょう。
- 2. ATM手数料
-
2. ATM手数料
現金を引き出す機会が多い方は、ATM手数料を確認しましょう。
銀行によって、利用できるATMや無料回数、手数料の優遇条件が異なります。
月に何回ATMを利用するかを考えると、実際のコストを比較しやすくなります。
- 3. 振込手数料
-
家賃の支払いや他行への送金が多い方は、振込手数料も重要です。
他行宛て振込の無料回数や、無料になる条件を確認しておきましょう。
- 4. アプリやネットバンキングの使いやすさ
-
残高確認や振込をスマートフォンで行いたい場合は、銀行アプリの機能も比較しましょう。
アプリの使いやすさに加えて、利用できる手続き、セキュリティ対策、問い合わせ方法なども確認すると安心です。
- 5. 預金保険制度による保護
-
銀行が破綻した場合に備え、預金保険制度の保護範囲も確認しましょう。
一般預金等は、預金者1人あたり1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息等が保護されます。
一方、決済用預金は要件を満たせば全額保護されます。外貨預金は預金保険制度の対象外です。
大きな金額を預けている場合は、金融機関ごとの預金残高を把握しておくことも大切です。
銀行口座は複数持ってもよい?目的別に使い分ける方法
銀行口座は、必ずしも1つにまとめる必要はありません。
複数の口座を持ち、用途別に使い分けることで、お金の流れを管理しやすくなります。
例えば、次のような使い分けが考えられます。
| 口座 | 主な用途 |
|---|---|
| メイン口座 | 給与受取・生活費・各種引き落とし |
| 貯蓄用口座 | 緊急時の予備資金・将来の支出 |
| 貯蓄専用の定期預金 | しばらく使わない資金 |
| 外貨預金口座 | 外国通貨での資金保有 |
ただし、口座を増やしすぎると、残高や利用状況を管理する手間が増えます。
使っていない口座を放置せず、必要な口座だけを維持することも大切です。
また、預金保険制度の保護限度額は、原則として同一金融機関内の対象預金を合算して計算します。同じ銀行で口座を複数に分けても、保護限度額が口座ごとに増えるわけではありません。
銀行口座の種類に関するよくある質問
まとめ|銀行口座は目的に合わせて選ぼう
銀行口座には、普通預金、定期預金、外貨預金、決済用預金など、さまざまな種類があります。
それぞれ特徴が異なるため、お金の使い道や必要なタイミングに合わせて選ぶことが大切です。
- 普通預金: 給与受取や日常の支払いに便利
- 定期預金: しばらく使わないお金の貯蓄に適している
- 積立定期預金: 毎月コツコツ貯めたい人向け
- 外貨預金: 外国通貨で資金を保有したい人向け。ただし為替リスクがある
- 決済用預金: 所定の条件を満たせば預金保険制度による全額保護の対象となる
銀行を選ぶ際は、預金金利だけでなく、ATM手数料、振込手数料、アプリの使いやすさ、預金保険制度の保護範囲も確認しましょう。
まずは自分が銀行口座を何に使いたいのかを整理し、複数の銀行を比較することから始めてみてください。