銀行口座を開設しようと調べていると、「信用金庫」「信用組合」「JAバンク」という名前を目にすることがあります。
どれも預金や振込、ローンなどの金融サービスを提供していますが、組織の仕組みや利用条件、得意とする分野には違いがあります。
「信用金庫と信用組合は何が違うの?」「JAバンクは農家でなくても利用できる?」「普通の銀行と比べて、どこにメリットがあるの?」と疑問に感じている方もいるでしょう。
この記事では、信用金庫・信用組合・JAバンクの違いを比較表で整理し、それぞれのメリット・デメリットや、自分に合った金融機関の選び方をわかりやすく解説します。
初めて銀行口座を作る大学生や新社会人の方も、ぜひ参考にしてください。
この記事でわかること
- 信用金庫・信用組合・JAバンクの基本的な違い
- それぞれのメリット・デメリット
- 農家でなくてもJAバンクを利用できるのか
- 普通の銀行やネット銀行との違い
- 自分に合った金融機関を選ぶポイント
信用金庫・信用組合・JAバンクの違い【比較表】
信用金庫・信用組合・JAバンクは、いずれも地域や組合員などとのつながりを重視する金融機関ですが、組織の仕組みや主な役割が異なります。
まずは、3つの特徴を比較してみましょう。
| 比較項目 | 信用金庫 | 信用組合 | JAバンク |
|---|---|---|---|
| 主な目的 | 地域経済の発展と金融の円滑化 | 組合員の相互扶助と経済的地位の向上 | 農業・地域の暮らしを支える金融サービス |
| 組織の形態 | 協同組織 | 協同組織 | JAなどで構成される金融グループ |
| 主な利用者 | 地域住民・中小企業 | 組合員・地域の小規模事業者など | 農業者・地域住民など |
| 利用条件 | 預金は原則として会員資格の制限なし | 原則として組合員が対象。一定の例外あり | 農家以外も利用可能。サービスごとに条件あり |
| 預金・貯金 | 預金 | 預金 | 貯金 |
| 融資 | 地域の中小企業・個人など | 組合員を中心に対応 | 農業資金・住宅ローンなど |
| 特徴 | 地域密着型の相談対応 | 組合員との相互扶助 | 全国的なネットワークと幅広い事業 |
※参考:全国信用金庫協会、全国信用組合中央協会、JAバンク
大きな違いは、信用金庫は地域、信用組合は組合員、JAバンクは農業と地域の暮らしを支える役割を重視していることです。
ただし、どの金融機関が使いやすいかは、利用目的や生活圏、金利、手数料、ATMの利便性などによって変わります。
信用金庫とは?特徴とメリット・デメリット
信用金庫の特徴
信用金庫は、地域の住民や中小企業を主な対象とする協同組織の金融機関です。
一般的な銀行が株式会社として事業を行うのに対し、信用金庫は会員の相互扶助を基本理念としています。地域で集めた資金を地域の企業や住民への融資などに活用し、地域経済の発展を支える役割があります。
信用金庫は、地域の人々に身近な金融機関として、預金、振込、各種ローン、資産運用などのサービスを提供しています。
信用金庫のメリット
- 1. 地域に密着した相談ができる
-
信用金庫は営業地域が限定されており、地域の個人や中小企業との関係を重視しています。
店舗で相談したい方や、地域で事業を営んでいる方にとって、身近な相談先になる可能性があります。
- 2. 地元の中小企業や個人事業主にとって利用価値がある
-
地域の事業者を支える役割があるため、事業資金や融資について相談したい場合にも選択肢になります。
ただし、融資の可否や条件は審査によって決まり、利用すれば必ず借りられるわけではありません。
- 3. 預金以外の金融サービスも利用できる
-
信用金庫では、普通預金や定期預金に加え、ローンや投資信託などを取り扱っている場合があります。
日常の口座管理から資金相談まで、地域の店舗でまとめて相談できる点が魅力です。
信用金庫のデメリット
- 1. 営業地域が限られている
-
信用金庫は地域密着型のため、営業地域が限定されています。引っ越しや転勤が多い方は、転居先で店舗やATMを利用しやすいか確認しておきましょう。
- 2. 店舗やATMの利便性は地域によって異なる
-
全国どこでも同じように店舗を利用できるわけではありません。通勤先や自宅の近くに店舗があるか、提携ATMの利用条件も確認が必要です。
- 3. 会員資格や融資条件に注意が必要
-
信用金庫は、預金の受け入れについて会員資格の制限が原則ありませんが、融資は原則として会員が対象です。会員になれる条件も営業地域や事業規模などによって定められています。
信用組合とは?特徴とメリット・デメリット
信用組合の特徴
信用組合は、組合員同士の相互扶助を目的とする協同組織の金融機関です。
信用金庫と似ていますが、根拠となる法律や組合員資格、業務範囲などが異なります。信用組合では、組合員の経済的な発展を支えることを重視しています。
信用組合には、地域を対象とするもののほか、特定の職域や業種などを基盤とするものもあります。
そのため、利用したい信用組合がどのような人を対象としているか、事前に確認することが大切です。
信用組合のメリット
- 1. 組合員を重視した金融サービスを受けられる
-
信用組合は組合員の相互扶助を基本としています。組合員の暮らしや事業を支えることを重視している点が特徴です。
- 2. 地域や職域などに応じたサービスがある
-
信用組合によっては、特定の地域、業種、職場などに関係する人を主な対象としています。自分の生活圏や勤務先、事業との関係によっては、利用しやすい選択肢になるでしょう。
- 3. 小規模事業者の資金相談先になる
-
小規模事業者や個人事業主にとって、地域や業界の事情を理解する金融機関に相談できることはメリットです。
融資制度や相談内容は信用組合ごとに異なるため、公式サイトなどで確認しましょう。
信用組合のデメリット
- 1. 組合員資格を確認する必要がある
-
信用組合は、原則として組合員を対象に預金や融資などの業務を行います。組合員になれる条件は信用組合ごとに異なるため、誰でも同じ条件で利用できるとは限りません。
- 2. サービスの対象や範囲が異なる
-
地域型、職域型、業種別など、それぞれの信用組合で対象者やサービス内容が異なります。自分が利用できるかどうかを最初に確認することが重要です。
- 3. 全国規模の利便性を重視する人には合わない場合がある
-
全国展開する銀行やネット銀行と比べると、店舗やATMの利用範囲が限られる場合があります。振込手数料やATM手数料、インターネットバンキングの機能も比較しておきましょう。
信用組合がおすすめの人
- 組合員資格を満たしている人
- 地域や職域に根ざした金融機関を利用したい人
- 個人事業主や小規模事業者
- 対面で資金相談をしたい人
JAバンクとは?特徴とメリット・デメリット
JAバンクの特徴
JAバンクは、JA(農業協同組合)、信用農業協同組合連合会(JA信連)、農林中央金庫などで構成される金融グループの名称です。
農業者を支えるだけでなく、地域住民の暮らしに関わる金融サービスも提供しています。
銀行と同じように、貯金、振込、口座振替、ローンなどのサービスを利用できるほか、JAの地域ネットワークを生かしたサービスを展開しています。
JAバンクは農家でなくても利用できる?
- JAバンクは、農家でない人も利用できます。
-
ただし、利用するJAやサービスによって条件が異なり、利用内容によっては准組合員への加入などを案内される場合があります。
口座開設を検討している場合は、近くのJAの公式サイトで、口座開設の条件や必要書類を確認しておきましょう。
参考:JAバンク公式サイト
JAバンクのメリット
- 1. 農家以外の人も利用できる
-
JAバンクは農業者だけの金融機関ではありません。地域住民も貯金や振込などのサービスを利用できるため、身近な金融機関の選択肢になります。
- 2. 全国的なネットワークを持っている
-
JAバンクは全国に店舗網を展開しています。ただし、実際の店舗やATMの場所、利用時間、手数料は地域やサービスによって異なります。
- 3. 農業や地域の暮らしに関わる相談ができる
-
農業資金や住宅ローンなど、地域のニーズに応じた金融サービスを取り扱っています。農業に関わる人や、地域で暮らす人にとって相談先の一つになります。
JAバンクのデメリット
- 1. JAによってサービス内容が異なる
-
JAは地域ごとに組織されているため、取扱商品や各種サービスの内容は一律ではありません。利用予定のJAで確認する必要があります。
- 2. 利用内容によって組合員資格などの確認が必要
-
農家以外でも利用できますが、サービスや取引内容によって条件が設けられている場合があります。必要に応じて准組合員の制度についても確認しましょう。
- 3. ネット銀行と同じ使い勝手とは限らない
-
スマートフォンでの手続きやネットバンキングを重視する場合は、利用予定のJAが提供する機能を確認しましょう。アプリでできる手続き、振込上限、ATM手数料などは比較しておきたいポイントです。
JAバンクがおすすめの人
- 農家以外でJAバンクの利用を検討している人
- 地域のJAを身近な金融機関として利用したい人
- 農業や地域の暮らしに関わる資金相談をしたい人
- JAの店舗やATMを利用しやすい場所に住んでいる人
信用金庫・信用組合・JAバンクと銀行・ネット銀行の違い
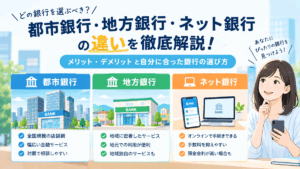
ここまで紹介した3つの金融機関以外にも、都市銀行、地方銀行、ネット銀行などがあります。
日常の口座として利用するなら、こうした金融機関との違いも押さえておきましょう。
| 金融機関 | 主な特徴 | 向いている人 |
|---|---|---|
| 都市銀行 | 全国規模のサービスや幅広い金融商品 | 全国で幅広く利用したい人 |
| 地方銀行 | 特定の地域を中心に営業 | 地元での生活や事業を重視する人 |
| ネット銀行 | オンラインでの取引を中心とする | スマホで効率よく口座管理したい人 |
| 信用金庫 | 地域密着型の金融サービス | 地元で相談したい人 |
| 信用組合 | 組合員を重視した金融サービス | 組合員資格を満たし、地域や職域で利用したい人 |
| JAバンク | 農業・地域の暮らしを支える金融サービス | JAのサービスを利用したい人 |
それぞれに強みがあるため、金融機関の種類だけで優劣を判断するのではなく、具体的なサービス内容で比較することが大切です。
普段使いなら手数料と利便性を比較する
給与の受け取りや日常の支払いに使う口座なら、次の点を確認しましょう。
- ATMでの入出金手数料
- 他行宛て振込手数料
- 給与振込や口座振替への対応
- スマートフォンアプリの使いやすさ
- 店舗やATMの場所、営業時間
- 定期預金などの金利
たとえば、店舗で相談する機会が多い人には地域密着型の金融機関が合う可能性があります。一方、手数料やオンラインでの使いやすさを重視する人には、ネット銀行も有力な選択肢です。
関連する記事もあわせて確認すると、自分に合う口座を見つけやすくなります。
- 「都市銀行・地方銀行・ネット銀行の違い」
- 「メインバンクとサブバンクの決め方」
- 「銀行口座はいくつ持つべき?最適な数と使い分け」
信用金庫・信用組合・JAバンクを選ぶときの5つのポイント
金融機関を選ぶときは、知名度やイメージだけで決めず、自分の使い方に合っているかを確認しましょう。
- 1. 口座を開設できる条件を確認する
-
信用金庫・信用組合・JAバンクでは、組織の仕組みに応じて利用条件が異なります。
特に信用組合では組合員資格、信用金庫では営業地域や会員資格、JAバンクでは利用するJAやサービスの条件を確認しましょう。
- 2. ATMと店舗の場所を確認する
-
自宅や勤務先の近くにATMや店舗があるか、通勤途中に利用できるかを確認します。
店舗をあまり利用しない人でも、現金を引き出す機会が多い場合はATMの利便性が重要です。
- 3. 振込手数料・ATM手数料を比較する
-
少額の手数料でも、利用頻度が高ければ負担が積み重なります。
月に何回ATMを利用するか、他行への振込がどのくらいあるかを考え、自分の使い方で手数料がいくらになるか比較しましょう。
- 4. 金利や商品内容を比較する
-
預金金利は金融機関や商品、預入期間などによって異なります。
定期預金を利用したい場合は、金利だけでなく預入条件や中途解約時の扱いも確認しましょう。金利は変更されることがあるため、申込時点の公式情報を確認することが大切です。
- 5. 将来の生活スタイルも考える
-
進学や就職、転勤、引っ越しなどによって、利用しやすい金融機関は変わる可能性があります。
長く使うメインバンクを選ぶなら、今の利便性だけでなく、将来の生活圏やオンラインサービスの使いやすさも考慮しましょう。
信用金庫・信用組合・JAバンクに関するよくある質問
まとめ:自分の生活スタイルに合った金融機関を選ぼう
信用金庫・信用組合・JAバンクは、いずれも地域や組合員などとのつながりを重視する金融機関ですが、それぞれ役割や利用条件が異なります。
- 信用金庫: 地域密着型のサービスや、地元での相談を重視する人向け
- 信用組合: 組合員を重視した金融サービスを利用したい人向け
- JAバンク: 農業や地域の暮らしに関わるサービスを利用したい人向け
どの金融機関を選ぶ場合も、口座開設の条件、ATM・振込手数料、金利、アプリの使いやすさを比較することが重要です。
また、最初から一つの金融機関に絞る必要はありません。給与受取用、生活費用、貯蓄用など、用途に応じて口座を使い分ける方法もあります。
自分の生活スタイルに合った金融機関を選び、無理なく使い続けられる銀行口座を整えていきましょう。